Kamis, 05 April 2018

Menentukan Biaya Awal dan Modal (Ekonomi Teknik)

1. ANALISIS INCREMENTAL

Analisis incremental adalah pemilihan atas dua alternatif dengan cara menentukan selisih cash flow dari kedua alternatif, umumnya dipakai untuk menentukan IRR dari dua alternatif yang memiliki keseluruhan cash flow negative (kecuali nilai sisa).
Analisis incremental biasanya dinyatakan juga sebagai biaya diferensial, biaya marjinal, atau biaya relevan. Analisis incremental ini fleksibel, dimana data dapat dihitung dan disajikan untuk alternatif keputusan berdasarkan periode, seperti hari, minggu, bulan atau tahun.
Analisis incremental digunakan dalam pengambilan keputusan ketika jumlah dari alternatif keputusan dan keadaan alam sangat besar. Penggunaan tabel payoff atau pohon keputusan mungkin terlalu rumit untuk digunakan, sehingga dalam pengambilan keputusan dilakukan pendekatan yang telah disederhanakan. Pendekatan ini membantu pemimpin perusahaan untuk melakukan sejumlah keputusan yang tepat dalam waktu yang relatif singkat. Analisis ini dapat digunakan dalam berbagai bidang, seperti bidang pemasaran atau bidang produksi.
Analisis incremental adalah cara pengambilan keputusan di mana biaya operasional atau pendapatan dari satu alternatif dibandingkan dengan alternatif lain. Alternatif keputusan terbaik adalah biaya operasional terkecil atau pendapatan yang terbesar. Analisis incremental dapat digunakan untuk mengevaluasi alternatif-alternatif keputusan, seperti:
• Menyimpan atau mengganti barang tertentu
• Membuat atau membeli sejumlah barang tertentu
• Menjual sekarang atau memproses barang lebih lanjut
• Menyewa ruangan lain atau melanjutkan kegiatan
• Melanjutkan atau menghentikan produksi
• Menerima atau menolak penawaran khusus
• Perubahan jangka waktu kredit
• Membuka tempat baru
• Membeli atau menyewa, dan lain-lain
PWbiaya = PWkeuntungan
Atau    PWbiaya – PWkeuntungan = 0
atau     NPW = 0 (net present worth = 0 ).
Jika menggunakan EUAC:
EUAC = EUAB
atau     EUAC – EUAB = 0
atau     NAW (net annual worth) = 0
Contoh :
Pengendalian material disuatu pabrik dilakukan secara manual. Biaya yang diperlukan
untuk gaji karyawan yang mengoperasikan pengendalian material tersebut (termasuk gaji lembur, asuransi, biaya cuti dan sebagainya) ditaksir tiap tahun Rp. 9.200.000.
Pengendalian secara manual ini disebut alternatif A.
Untuk menekan gaji karyawan yang cenderung meningkat, pabrik tersebut ingin mengganti pengendalian material tersebut dengan otomatis ingin mengganti pengendalian material tersebut dengan yang otomatis (alternatif B) yang harganya adalah Rp. 15.000.000. Dengan menggunakan pengendalian otomatis tersebut, gaji karyawan ditaksir akan berkurang menjadi Rp. 3.300.000 tiap tahun. Biaya pengoperasian yang terdiri atas biaya listrik, pemeliharaan dan pajak masing-masing-masing tiap tahun adalah Rp. 400.000, Rp.1.100.000, dan Rp. 300.000. Jika pengendalian otomatis yang digunakan ada pajak ekstra sebesar Rp. 1.300.000 tiap tahun. Pengendalian otomatis tersebut dapat dipakai selama 10 tahun dengan nilai akhir nol. Jika suku bunga i = 9% (MARR), tentukan alternatif mana yang dipilih. Pertama-tama dibuat terlebih dahulu tabel aliran kas tersebut :
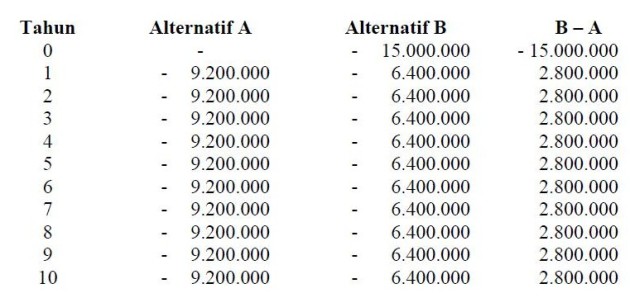
GMB1
NPW = 0 = -15.000.000 + 2.800.000 (P/A, i%, 10)
Atau NAW = 0 = -15.000.000 (A/P, i%, 10) + 2.800.000
Dengan cara coba-coba diperoleh i = 13,3%.
Karena i = 13,3% > 9% maka pilih alternatif B karena lebih ekonomis.
Jika digunakan perhitungan EUAC maka diperoleh :
EUAC (A) = Rp. 9.200.000
EUAC (B) = 15.000.000 (A/P, 9%, 10) + 3.300.000 + 400.000 + 1.100.000 + 300.000
+ 300.000
= Rp. 8.737.000.
Hasilnya konsisten dengan perhitungan PW, bahwa EUAC (B) < EUAC (A).


2. BENEFIT COST RATIO

Benefit cost ratio merupakan analisa yang sangat umum digunakan untuk mengevaluasi proyek-proyek yang dibiayai oleh pemerintah. Analisa ini adalah cara praktis untuk menaksir kemanfaatan proyek, dimana hal ini diperlukan tinjauan yang panjang dan luas. Dengan kata lain diperlukan analisa dan evaluasi dari berbagai sudut pandang yang relevan terhadap ongkos-ongkos maupun manfaat yang disumbangkannya.
Proyek-proyek tersebut misalnya, pemerintah ingin membangun bendungan baru disuatu daerah, untuk itu perlu dikaji terlebih dahulu apakali biaya (cost) yang dikeluarkan tersebut memberikan manfaat (benefit) yang lebih atau tidak terhadap masyarakat disekitarnya dan tentu saja terhadap program pemerintah sendiri. Dengan adanya proyek tersebut apakah dapat meningkatkan produksi padi daerah tersebut tiap ha, apakah bendungan tersebut dapat dijadikan tempat wisata dan apakah mungkin untuk membangun PLTA secara ekonomis. Jika manfaat yang diperoleh lebih besar daripada biaya yang dikeluarkan maka dikatakan proyek acceptable, sedangkan sebaliknya tidak. Seperti halnya evaluasi ekonomis untuk swasta, analisis pemanfaatan biaya disini juga memperhitungkan suku bunga.
Pada umumnya cukup sulit untuk mengidentifikasikan manfaat (benefit) yang diterima oleh masyarakat. Misalnya dalam pembangunan bendungan tersebut, disamping adanya maanfaat tapi ada juga kerugian-kerugiannya (disbenefits) antara lain mengorbankan sebagian masyarakat yang tanahnya digunakan untuk proyek tersebut.
Dalam hal ini perlu berhati-hati untuk melakukan analisis pemanfaatan biaya, untuk itu perlu dilakukan pertimbangan-pertimbangan yang matang, mana yang relevant dianggap sebagai suatu manfaat dan mana yang tidak. Contoh lain, misalnya proyek perbaikan jalan yang bertujuan untuk memperlancar dan mengurangi kecelakaan lalu lintas. Jelas ini bermanfaat bagi masyarakat, karena dapat mengurangi kemacetan dan kecelakaan.
Hal tersebut berarti antara lain memperlancar arus ekonomi, mengurangi pengeluaran untuk memperbaiki kendaraan, rumah sakit dan obat-obatan.Tetapi pengurangan pengeluaran ini berakibat berkurangnya penerimaan untuk bengkel-bengkel, dokter, rumah sakit dan pengecara-pengacara. Dari sudut pemerintah dan pandangan masyarakat, jelas kecelakaan lalu lintas tersebut tak diingini, sehingga dalam analisis kerugian-kerugian pada bengkel, dokter, rumah sakit dan pengacara tidak perlu dimasukkan dan tidak dianggap suatu disbenefit. Sedangkan kerugian penduduk karena tanahnya digunakan untuk proyek bendungan tersebut merupakan suatu disbenefit yang harus dipertimbangkan dalam analisisnya. Misal B= benefit dan C = cost.
Maka perbandingan benefit dan cost dihitung degan rumus.
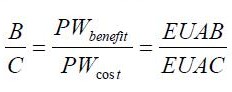
gmb2
Contoh:
Dalam suatu proyek pengendalian banjir ada 2 alternatif yang diusulkan. Alternatif pertama yaitu memperbaiki saluran (S) untuk memperlancar aliran sungai dan alternatif kedua membangun dam dan reservoir (D & R).Taksiran kerusakan akibat banjir tiap tahun j ika t idak ada pengendalian banjir(TP) adalah Rp 480.000.000. Jika alternatif S dibangun kerugian tersebut dapat dikurangi menj adi Rp 105.000.000 dan jika alternatif D & P dibangun kerugian tersebut berkurang menjadi Rp.55.000.000 (Dalam praktek nilai taksiran tersebut dapat diperoleh dengan menggunakan metode statistika, yaitu sebagai nilai ek s p ekt a s i (expected value), karena kerugian tiap tahun beruhah sesuai dengan besar – kecilnya banjir yang timbul).
Biaya perbaikan saluran ditaksir Rp 2.900.000 dan biaya pemeliharaannya tiap tahun ditaksir Rp 35.000.000. Kedua macam biaya tersebut dibebankan pada anggaran pemerintah. Biaya pembangunan dam dan reservoir (D & R) ditaksir Rp 5.300.000.000 dan ditaksir biaya pengoperasian dan pemeliharaannya tiap tahun Rp 40.000.000. Kedua biaya tersebut dibebankan pada anggaran pemerintah. Pembangunan D & R mempunyai akibat samping yang merugikan lingkungan dan masyarakat sekitarnya. (Dalam analisis ekonomi ini disebut disbenefit/benefit negatif/malefit). Yaitu : pembangunan dam merugikan hasil perikanan rakyat yang ditaksir jumlahnya Rp 28.000.000 tiap tahun, sedangkan pembangunan reservoir merugikan hasil pertanian dan peternakan karena berkurangnya lahan dan ditaksir jumlahnya Rp.10.000.000 tiap tahun. Berdasarkan data di atas akan diselidiki alternatif mana yang paling ekonomis dengan i = 6 % dan umur teknis 50 tahun.
Penyelesaian :
Dalam perhitungan disini digunakan benefit dan cost tiap tahun untuk memudahkan, sebab data yang tersedia dalam tahunan. Pertama dibandingkan terlebih dahulu alternatif perbaikan saluran (S) dengan alternatif tidak ada pengendalian banjir (TP). Keuntungan tiap tahun disini adalah berkurangnya kerugian akibat banjir karena adanya alternatif S dibandingkan dengan alternatif TP. Sedangkan biaya tiap tahun adalah capital recovery cost dan biaya pemeliharaan alternatif S .
B (S – TP) = 480.000.000 – 105.000.000 = 375.000.000
C (S – TP ) = 2900.000.000 (A/P, 6%,50 + 35.000.000 = 219.000.000
B/C = 375.000.000/219.000.000 = 1,71
Karena B/C > 1 berarti pembangunan saluran manfaat yang besar dibandingkan tanpa pengendalian banjir sama sekali.
Selanjutnya dihitung perbandingan incremental B/C antara altarnatif D & R dengan alternatif S :
B (D & R – S) = (105.000.000 – 55.000.000) – (28.000.000 + 10.000.000) = 12.000.000
C (D & R– S)  = 5300.000.000 (A/P, 6%, 50) + 40.000.000
2900.000.000 (A/P, 6%,50) + 35.000.000 = 157.000.000
B/C = 12.000.000 / 157.000.000 = 0.08
Karena B/C – 0,08 alternatif S lebih bermanfaat dibandingkan alternatif D & R.

3. ANALISA PAYBACK PERIOD

Periode pengembalian – payback period
Periode “Payback” menunjukkan berapa lama (dalam beberapa tahun) suatu investasi akan bisa kembali. Periode “Payback” menunjukkan perbandingan antara “initial investment” dengan aliran kas tahunan, dengan rumus umu sebagai berikut :
Payback Period =   Nilai Investasi
                                    Proceed
Apabila periode payback kurang dari suatu periode yang telah ditentukan proyek tersebut diterima, apabila tidak proyek tersebut ditolak. Jangka waktu yang dibutuhkan untuk mengembalikan nilai investasi melalui penerimaan – penerimaan yang dihasilkan oleh proyek investasi tersebut juga untuk mengukur kecepatan kembalinya dana investasi.
Kebaikan Payback Method
  1. Digunakan untuk mengetahui jangka waktu yang diperlukan untuk pengembalian investasi dengan resiko yang besar dan sulit.
  2. Dapat digunakan untuk menilai dua proyek investasi yang mempunyai rate of returndan resiko yang sama, sehingga dapat dipilih investasi yang jangka waktu pengembaliannya cepat.
  3. Cukup sederhana untuk memilih usul-usul investasi.
Kelemahan Payback Method
  1. Tidak memperhatikan nilai waktu dari uang.
  2.  Tidak memperhitungkan nilai sisa dari investasi.
  3. Tidak memperhatikan arus kas setelah periode pengembalian tercapai.
Rumus periode pengembalian jika arus kas per tahun jumlahnya berbeda :
Payback Period = n + a – b  x 1 tahun
                       c – b
n = Tahun terakhir dimana jumlah arus kas masih belum bisa menutup investasi awal
a = Jumlah investasi mula-mula
b = Jumlah kumulatif arus kas pada tahun ke – n
c = Jumlah kumulatif arus kas pada tahun ke n + 1
Rumus periode pengembalian jika arus kas per tahun jumlahnya sama :
Payback Period = Investasi awal x 1 tahun
                  Arus kas
· Periode pengembalian lebih cepat : layak
· Periode pengembalian lebih lama : tidak layak
· Jika usulan proyek investasi lebih dari satu maka periode pengembalian yang lebih
cepat yang dipilih
Contoh kasus arus kas setiap tahun jumlahnya berbeda
Suatu usulan proyek investasi senilai Rp. 600 juta dengan umur ekonomis 5 tahun, Syarat periode pengembalian 2 tahun, dengan tingkat bunga 12% per tahun, dan arus kas pertahun adalah :
· Tahun 1 RP. 300 juta
· Tahun 2 Rp. 250 juta
· Tahun 3 Rp. 200 juta
· Tahun 4 Rp. 150 juta
· Tahun 5 Rp. 100 juta
Arus kas dan arus kas kumulatif
TahunArus kasArus kas kumulatif
1300.000.000300.000.000
2250.000.000550.000.000
3200.000.000750.000.000
4150.000.000900.000.000
5100.000.0001.000.000.000
Payback Period = n + a – b  x 1 tahun
c – b
= 2 + Rp 600jt – Rp 550jt x 1 tahun
Rp 750jt – Rp 550jt
= 2,25 tahun atau 2 tahun 3 bulan

4. BREAK EVENT POINT

Dalam beberapa kondisi ekonomi, biaya dari suatu alternatif mungkin merupakan fungsi dari suatu variabel. Jika dua atau lebih alternatif merupakan fungsi dari suatu variabel yang sama, kemudian ingin ditentukan nilai dari variabel tersebut sedemikian hingga biaya kedua alternatif tersebut sama. Nilai dari variabel yang diperoleh disebut sebagai titik (break-event point).
Jika biaya dari dua alternatif dipengaruhi oleh variabel yang sama maka dapat dicari nilai dari variabel tersebut sehingga kedua alternatif mempunyai biaya yang sama. Biaya dari tiap-tiap alternatif dapat dinyatakan sebagai fungsi variabel independen yang sama, misal :
TC1 = f1(x) dan TC2 = f2(x)
Dimana :
TC1 = total biaya untuk alternatif I
TC2 = total biaya untuk alternatif II
x = variabei independen yang mempengaruhi alternatif I dan II.
Untuk mendapatkan nilai x yang membuat kedua biaya alternatif tersebut sama adalah dengan menyamakan TC1 = TC2. Karena itu f1 (x) = f2(x), dan jika diselesaikan diperoleh nilal x yang dicari dan merupakan suatu titik impas dapat dicari dengan menggunakan prosedur-prosedur yang telah dikembangkan dalam matematika.
Contoh :
Andaikan bahwa diperlukan motor bertenaga 20 TK untuk memompa air dari suatu sumber air. Banyak jam beroperasi (jam motor bekerja) tiap tahun tergantung pada t ingi curah hujan (jadi merupakan suatu variabel). Motor tersebut diperlukan untuk jangka waktu 4 tahun. Untuk penyediaan motor tersebut telah diusulkan 2 alternatif.
Alternatif A memerlukan biaya awal untuk pembelian motor listrik yang bekerja secara otomatis dengan harga Rp 1.400.000 dan nilai akhirnya pada akhir tahun keempat ditaksir Rp 200.000. Biaya pengoperasian tiap jam Rp 840, dan biaya pemeliharaan tiap tahun ditksir Rp 120.000. Alternatif B memerlukan biaya awal untuk pembelian motor gaselin Rp 550.000 dan nilai akhir nol pada akhir periode tahun keempat.
Biaya bahan bakar untuk tiap jam operasi ditaksir Rp 420 ; biaya pemeliharaan ditaksir Rp 150 tiap jam dan biaya operator tiap jam Rp 800. Akan ditentukan berapa jam tiap tahun kedua motor tersebut beroperasi agar biaya kedua altenatif tersebut sama. Gunakan i (MARR) 10 %
Penyelesaian :
Misal   TCA    = total EUAC (A)
CRA    = Capital recovery cost alternatif A
= (1.400.000 – 200.000) (A/P,10%,4) + 200.000 (0,10) = 399.000
MA      = biaya pemeliharaan tiap tahun untuk alternatif A
= Rp. 120.000
CA      = biaya pengoperasian tiap jam = Rp 840
t           = jumlah jam operasi tiap tahun
Maka   TCA    = CRA + MA + CA t
TCB    = total FUAC (B)
CRB    = Capital recovery cost alternatif B
= Rp. 550.000 (A/P, 10%, 4) = Rp. 174.000
HB      = biaya t iap jam dar i penggunaan gaselin + operator + pemeliharaan
= Rp 420 + Rp 800 + Rp 150 = Rp 1370
t           = jumlah jam operasi tiap tahun.
Maka TCB = CRB + Ht.
Untuk mendapatkan titik impas adalah dengan menyelesaikan t dari persamaan.
TCA = TCB
atau CRA + MA + CAt = CRB + HBt
diperoleh  :
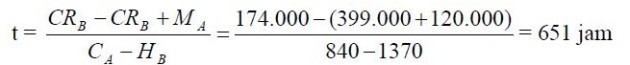
gmb3
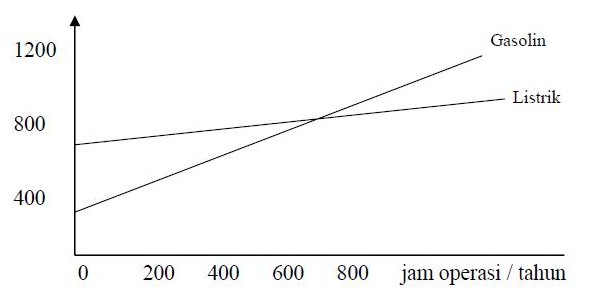
Jadi kedua motor tersebut sama ekonomisnya jika kedua motor tersebut beroperasi selama 651 jam dalam setahun. Jika digunakan kurang dari 651 jam maka motor gasolin lebih ekonomis dan jika digunakan lebih da r i 651 jam motor listrik lebih ekonomis. Gambar ini menunjukkan total biaya tiap tahun sebagai fungsi dari banyaknya jam bekerja tiap tahun.
gmb4
Perbedaan biaya tahunn antara kedua alternatif tersebut untuk sembarang jam operasi tertentu dapat dihitung sebagai berikut :
Misalnya kedua motor dioperasikan 100 jam tiap tahun maka :
TC  = TCA – TCB
= CRA + MA + CAt – CRB – HBt
= 399.000 + 120.000 + 100 (0,84) – 174 – 100 (1,37)
= Rp. 292.000

5. ANALISIS SENSIVITAS

Analisis sensitivitas merupakan analisis yang berkaitan dengan perubahan diskrit parameter untuk melihat berapa besar perubahan dapat ditolerir sebelum solusi optimum mulai kehilangan optimalitasnya. Jika suatu perubahan kecil dalam parameter menyebabkan perubahan drastis dalam solusi, dikatakan bahwa solusi sangat sensitive terhadap nilai parameter tersebut. Sebaliknya, jika perubahan parameter tidak mempunyai pengaruh besar terhadap solusi dikatakan solusi relative insensitive terhadap nilai parameter itu.
Dalam membicarakan analisis sensitivitas, perubahan-perubahan parameter dikelompokan menjadi:
  1. Perubahan koefisien fungsi tujuan
  2. Perubahan konstan sisi kanan
  3. Perubahan batasan atau kendala
  4. Penambahan variable baru
  5. Penambahan batasan atau kendala baru
Analisis sensitivitas merupakan analisis yang dilakukan untuk mengetahui akibat dari perubahan parameter-parameter produksi terhadap perubahan kinerja sistem produksi dalam menghasilkan keuntungan. Dengan melakukan analisis sensitivitas maka akibat yang mungkin terjadi dari perubahan-perubahan tersebut dapat diketahui dan diantisipasi sebelumnya.
Contoh: Perubahan biaya produksi dapat mempengaruhi tingkat kelayakan
Alasan dilakukannya analisis sensitivitas adalah untuk mengantisipasi adanya perubahan-perubahan berikut :
  1. Adanya cost overrun, yaitu kenaikan biaya-biaya, seperti biaya konstruksi, biaya bahan-baku, produksi, dsb.
  2. Penurunan produktivitas
  3. Mundurnya jadwal pelaksanaan proyek
Setelah melakukan analisis dapat diketahui seberapa jauh dampak perubahan tersebut terhadap kelayakan proyek: pada tingkat mana proyek masih layak dilaksanakan. Analisis sensitivitas dilakukan dengan menghitung IRR, NPV, B/C ratio, dan payback period pada beberapa skenario perubahan yang mungkin terjadi. Mudah dilakukan dalam software spreadsheet.
gmb5


6. DEPRESIASI

Depresiasi atau penyusutan modal adalah suatu komponen yang penting dalam analisis ekonomi teknik, terutama dalam analisis yang berkaitan dengan pajak dan pengaruh inflasi (after tax and inflation analysis). Secara umum depresiasi dapat didefinisikan sebagai berkurangnya nilai suatu asset (yang dapat berupa mesin-mesin, bangunan gedung dll) sesuai dengan waktu. Depresiasi secara umum dapat digolongkan dalam 2 kelompok, yaitu:
  1. Depresiasi yang disebabkan antara lain mesin-mesin atau peralatan-peralatan yang digunakan semakin tua sehingga kemanpuannya berkurang (physical degradation).
  2. Depresiasi yang disebabkan antara lain karena semakin majunya perkembangan teknologi, sehingga diperlukan mesin-mesin atau peralatan-peralatan baru yang lebih efisien dan ekonomis daripada yang dipakai sekarang atau karena adanya perubahan demand di masya r akat baik dari segi kualitas maupun kuantitas sehingga diperlukan tambahan mesin-mesin dan peralatan-peralatan baru (functional depreciation).
Untuk memahami konsep depresiasi bukanlah suatu hal yang mudah, karena disini memuat 2 pengertian yang harus dipertimbangakan. Yang pertama, yaitu depresiasi nilai asset yang sebanarnya sesuai dengan waktu dan yang kedua (yang penting dalam ekonomi teknik) yaitu bagaimana mengalokasikan depresiasi (accounting depreciation) nilai asset tersebut.
Dalam mengalokasikan depresiasi nilai asset ada 2 hal yang dipertimbangkan yaitu:
–          Untuk menjamin bahwa asset yang diinvestasikan dapat diperoleh kembali selama umur ekonomisnya:
–          Untuk menjamin bahwa asset yang. diinvestasikan diperhitungkan sebagai biaya produksi, sehingga berkaitan dengan pajak.
Untuk menghitung depresiasi, ada 3 komponen utama yang digunakan, yaitu : nilai asset (P), umur teknis(n), dan nilai akhir (S). Metode depresiasi dapat diklasifikasikan sebagai berikut:
  1. Metode yang bertujuan untuk mengalokasikan depresiasi yang lebih besar pada awal umur teknis daripada akhir umur teknis. Metode yang digunakan antara lain: declining balance depreciation accounting, dan Sum of Years digits depreciation accounting (SOYD).
  2. Metode yang bertujuan untuk mengalokasikan depresiasi secara merata selama umur teknis. Metode yang digunakan adalah straight line depreciation accounting.
  3. Metode yang bertujuan untuk mengalokasikan depresiasi yang lebih besar pada akhir umur teknis daripada awal umur teknis. Metode yang digunakan adalah sinking – fund depreciation accounting.
Straight line depreciation accounting
Besarnya depresiasi pada tahun ke t dengan metode ini diberikan oleh rumus :
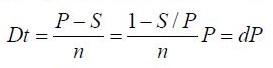
gmb6
dimana d adalah laju depresiasi.
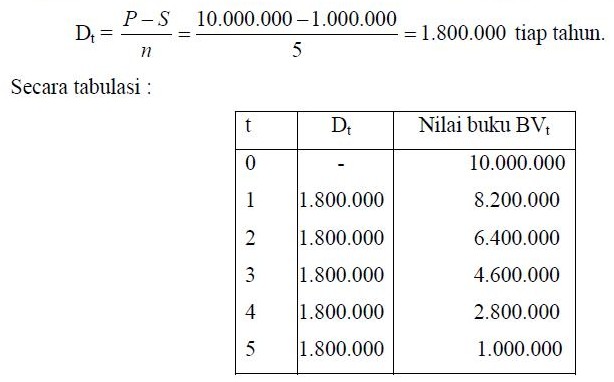
Contoh 1 :
Misal P = Rp. 10.000.000, S = 1.000.000 dan n = 5 tahun
gmb7
BVt adalah nilai buku pada tahun ke t yang besarnya adalah BVt -1 – Dt, dimana BV0 = P, dan dapat dibuktikan bahwa:
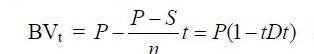
gmb8
DECLINING – BALANCE Depreciation Accounting
Dalam metode ini besarnya depresiasi pada awal-awal tahun pemakaian lebih besar dari pada akhir tahun pemakaian. Karena diharapkan misalnya mesin-mesin yang baru dapat memeberikan produktivitas yang lebih tinggi pada awal pemakainnya daripada akhir pemakaiannya. Dalam metode ini, untuk laju depresiasi tertentu, besarnya depresiasi adalah perkalian laju depresiasi dengan nilai buku pada periode bersangkutan.
Contoh 2 :
Lihat kembali contoh 1.
Misal digunakan laju depresiasi 40%.
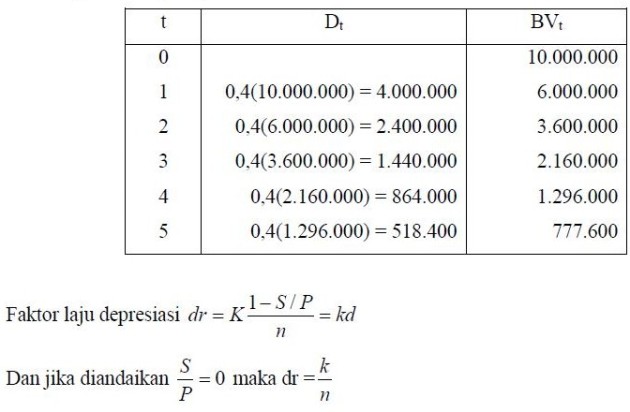
gmb9
Konstanta k biasanya adalah 1,25 ; 1,5 ; 2,0. Jika k = 2 seperti contoh 2. disebut double declining balance depreciation.
Besarnya depresiasi pada tahun ke t adalah :
Dt = dr (BVt-1)
Dan     BVt-1 = P (1- dr)t-1

Sum of Years digits (SOYD) depreciation accounting
Metode ini berdasarkan jumlah bilangan tahun, dimana nilai suatu asset berkurang sebanding dengan unit tahunnya.
Contoh 3:
Lihat kembali contoh 1.
Jumlah unit tahun = 1 + 2 + 3 + 4 + 5 = 15
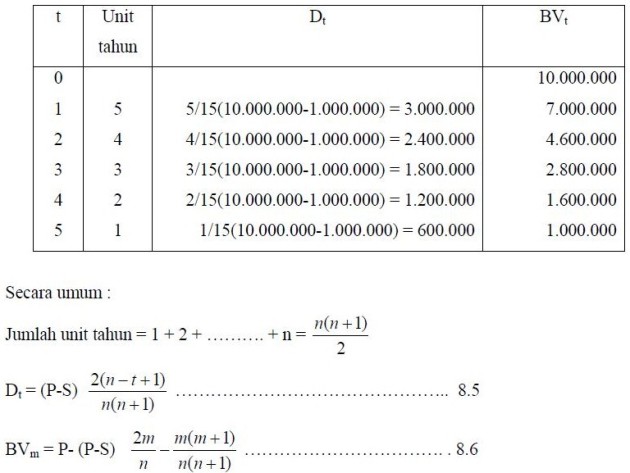
gmb10
Sinking – fund depreciation accounting
Dalam metode ini di andaikan nilai dari asset berkurang pada saat laju depresiasi bertambah.
Contoh 4:
Lihat kembali contoh 8.1 dan digunakan sinking fund 6 %. Sinking fund depreciation pada tahun :
Pertama       :   (10.000.000 – 1.000.000) (A/F, 6%, 5) = 1.596.600
Kedua         :   1.596.600 + 0,06 (1.596.600) = 1.692.390
Ketiga         :   1.692.390 + 0,06 (1.692.390) = 1.793.940
Keempat      :   1.793.940 + 0,06 (1.793.940) = 1.901.580
Kelima         :   1.901.580 + 0,06 (1.901.580) = 2.015.670
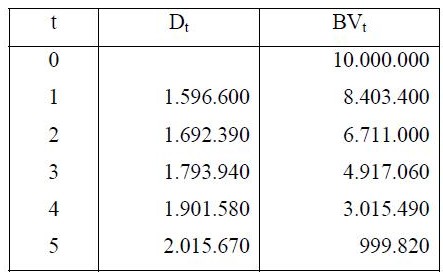
gmb11
Secara umum :
Dt = (P-S) (A/F, i%, n) + i (P-S) (A/F, i%, n) (F/A, i , t-1)
Setelah disederhanakan diperoleh :
Dt = (P-S) (A/F, i, n) (F/P, i, t-1)
BVt = P-(P-F) (A/F, i, n) (F/A, i, t)
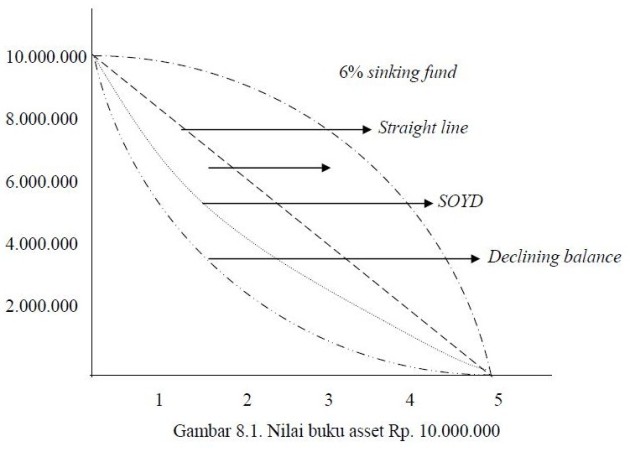
gmb12
Contoh Soal :
Suatu investasi pada peralatan seharga Rp. 36.000.000 diharapkan dapat menghemat pengeluaran perusahaan sebesar Rp. 8.900.000 tiap tahun untuk selama 8 tahun dan ditaksir nilai akhirnya sama dengan nol pada akhir tahun ke 8. Dengan menggunakan pajak pendapatan (income tax rate) sebesar 48 %, hitung rate of return investasi tersebut dengan menggunakan kondisi-kondisi berikut :
  1. Sebelum pajak pendapatan (before income tax).
  2. Setelah pajak pendapatan dengan menggunakan straight line depreciation.
  3. Setelah pajak pendapatan dengan SOYD.
  4. Setelah pajak pendapatan dengan menggunakan double rate declining balance depreciation untuk 4 tahun pertama dan 4 tahun berikutnya digunakan straight line depreciation.
  5. Setelah pajak pendapatan dengan SOYD dan ITC (investuen tax credit) sebesar 10% diterapkan langsung.
  6. Setelah pajak pendapatan dengan mengadaikan semua investasi dihapuskan untuk tujuan pajak.
  7. Setelah pajak pendapatan dengan menggunakan depresiasi ACRS (accelerated cost recovery system), lihat Tabel (apendik) dan ITC sebesar 10 % diterapkan langsung.
  8. Setelah pajak pendapatan dengan mengandaikan investasi dihapuskan sebesar 20 % tiap tahun untuk 5 tahun dan ITC sebesar 10 % diterapkan langsung.
  9. Setelah pajak pendapatan dengan menggunakan depresiasi ACRS untuk 5 tahun mulai 1986 dan ITC sebesar 10 % diterapkan langsung.
Penyelesainnya :
a. Sebelum pajak
NPW = 0 = – 36.000.000 + 8.900.000 (P/A. i %, 8)
Dengan cara interpolasi (trial and error) diperoleh i = 18,3 %.
b. Dt = (P-S)/n = 36.000.000 / 8 = 4.500.000
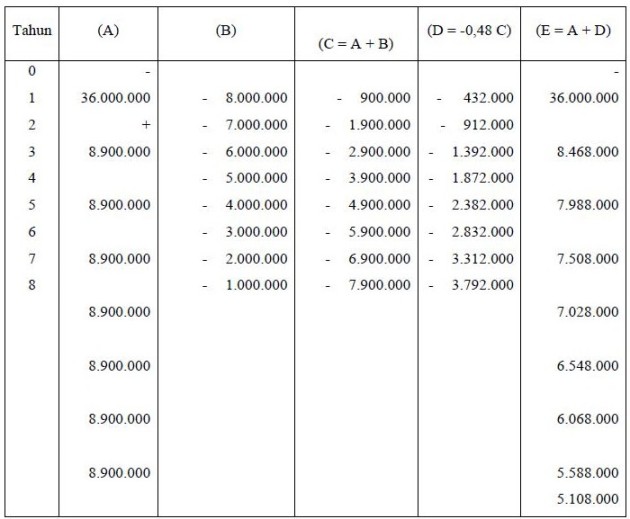
Dibuat terlebih dahulu aliran kasnya :
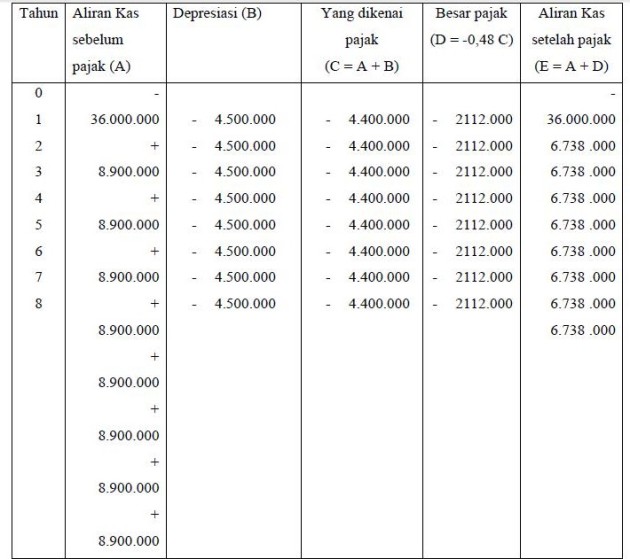
gmb13
NPW = 0 = – 36.000.000 + 6.778.000 (P/A, i %, n)
Dengan interpolasi diperoleh i = 10,2 %.
c. Setelah pajak pendapatan dengan SOYD :
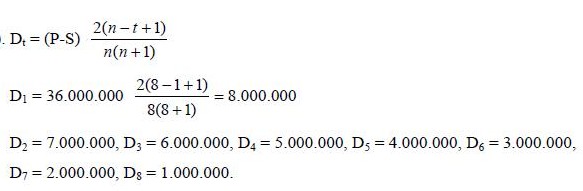
gmb14
gmb15
NPW = 0 = – 36.000.000 + 8.468.000 (P/A, i %, 8) – 480.000 (P/G, i %, 8)
Dengan interpolasi diperoleh i = 11,2 %.
d. dr = 2 / n= 0,25
Dihitung terlebih dahulu depresiasinya dengan double rate declining balance depreciation untuk 4 tahun pertama.
BV0 = 36.000.000, D1 = dr BV0 = 0,25 (36.000.000) = 9.000.000
BV1 = P (1 – dr) = 36.000.000 (1 – 0,25) = 27.000.000, D2 = dr BV1 = 0,25 (27.000.000) = 6.750.000
BV2 = P (1 – dr2) = 36.000.000 (1-0,25)2 = 20.250.000
d3 = 0,25 BV2 = 50.625.500
BV3 = 36.000.000 (1-0,25)3 = 15.187.500
D4 = 0,25 BV3 = 3.797.000
BV4 = 36.000.000 (1-0,25)4 = 11.390.500
BV4 = merupakan P untuk straight line depretation, yaitu :
Dt = (11.390.500 – 0) / 4=  2.848.000, untuk t = 5, 6, 7, 8.
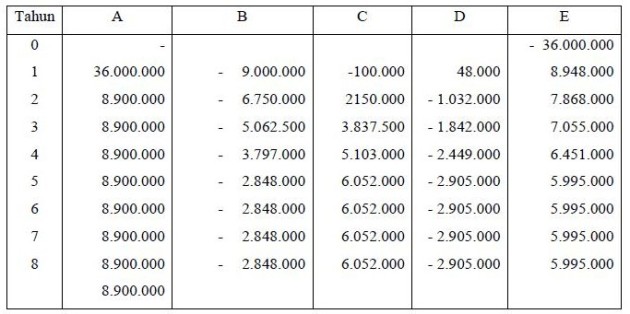
gmb16
NPW = 0 = – 36.000.000 + 5.995.000 (P/A, i %, 8) + CFt – 5.995.000) (P/F, i %, t)
Dengan interpolasi diperoleh i = 11,1 %.
e. gmb17
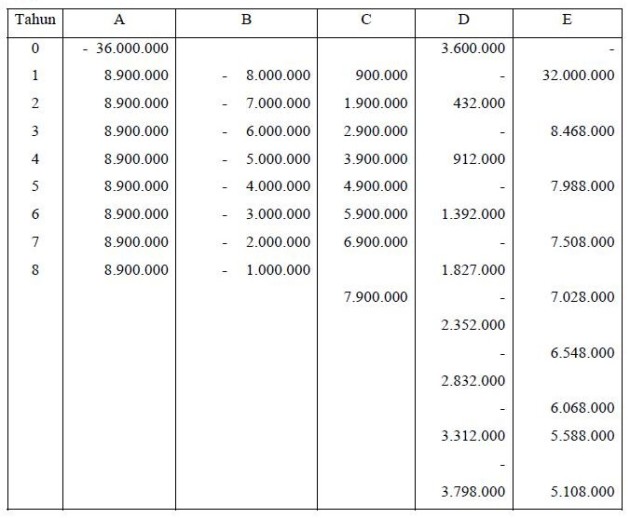
ITC = 10 % (36.000.000) = 3.600.000
NPW = 0 = – 32.000.000 + 8.468.000 (P/A, i %, n) – 480.000 (P/G, i %, 8)
Dengan interpolasi diperoleh i = 14,6 %.
f. gmb18
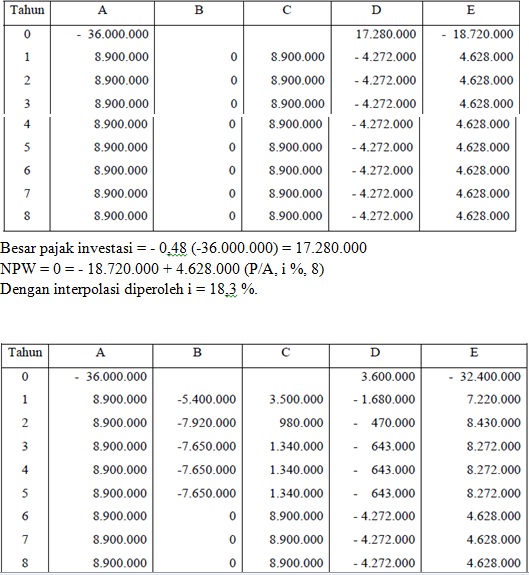
g. dari tabel di atas :
Depresiasi pada tahun   Pertama  = 0,15 (36.000.000) = 5.400.000
Kedua    = 0,22 (36.000.000) = 7.920.000
Ketiga    = 0,21 (36.000.000) = 7.560.000
Keempat = 0,21 (36.000.000) = 7.560.000
Kelima    = 0,21 (36.000.000) = 7.560.000
Dengan interpolasi diperoleh i = 14,7 %
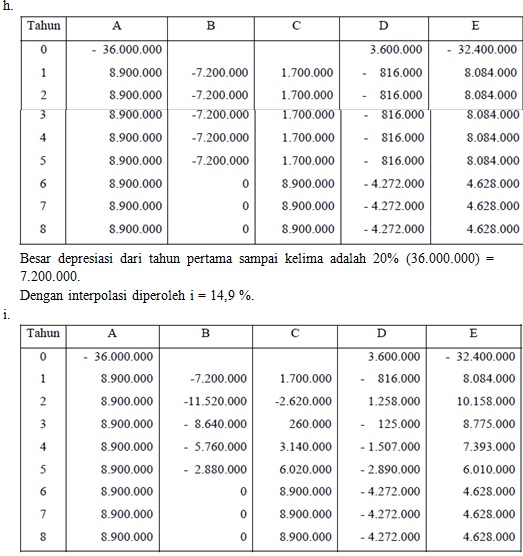
gmb19
Besarnya depresiasi pada  Tahun pertama = 20 % (36.000.000) = 7.200.000
Tahun kedua = 32 % (36.000.000) = 11.520.000
Tahun ketiga = 24 % (36.000.000) = 8.640.000
Tahun keempat = 16 % (36.000.000) = 5.760.000
Tahun kelima = 8 % (36.000.000) = 2.880.000
Dengan interpolasi diperoleh i = 15,6 %.


7. UMUR EKONOMIS

Umur ekonomis adaah depresiasi atau penyusutan dalam akutansi adalah penyebaran biaya asal suatu aktiva tetap (bangunan, alat, komputer, dll) selama umur perkiraannya. Penerapan depresiasi akan mempengaruhi laporan keuangan, termasuk penghasilan kena pajak suatu perusahaan. Metode yang paling mudah dan paling sering digunakan untuk menghitung penyusutan adalah metode penyusutan garis lurus (straight-line depreciation). Tapi selain itu, ada pula metode penghitungan lain yang bisa juga digunakan, seperti metode penyusutan dipercepat, penyusutan jumlah angka tahun, dan saldo menurun ganda. Umur ekonomi menurut kegunaannya dibagi menjadi dua jenis, yaitu :

1.    Umur ekonomi aset baru
Umur ekonomi aset akan meminimasi ekuivalen biaya tahunan seragam (equivalent uniform annual cost – EUAC) kepemilikan dan pengoperasian aset. Sangat penting untuk mengetahui umur ekonomi aset baru (penantang) berdasarkan prinsip bahwa aset baru dan aset lama harus dibandingkan berdasarkan umur ekonomi (optimum) mereka.
Sangat penting mengetahui umur ekonomi, EUAC minimum dan total biaya tahun demi tahun atau biaya tambahan untuk aset baru maupun aset lama sehingga keduanya dapat dibandingkan berdasarkan evaluasi terhadap umur ekonomi dan biaya yang paling hemat keduanya.Untuk sebuah aset baru, umur ekonominya dapat dihitung jika investasi modal,biaya tahunan dan nilai pasar per tahun diketahui atau dapat diestimasi.
Analisis sebelum pajak :
PWk (i%) = I – MVk (P/F,i%,k) + SEj (P/F,i%,j)
TCk (i%) = MVk-1 – MVk + iMVk-1 + Ek
Contoh
Sebuah truk forklift baru akan memerlukan investasi sebesar $20.000 dan diharapkan memiliki nilai pasar akhir tahun serta biaya tahunan seperti diperlihatkan pada tabel dibawah ini. Jika MARR sebelum pajak adalah 10% per tahun, berapa lama aset tersebut harus dipertahankan kegunaannya?
tahun,kBiaya penggunaan pada tahun, kEUAC tahun k
(2)MV, akhir tahun, k(3)Penyusutan aktual selama tahun, k(4)Biaya modal = 10% dari MV awal tahun(5)Biaya tahunan (Ek)(6) = (3)+(4)+(5)Total biaya (marginal) tahun k (TCk)(7)EUACk=[STCj(P/F,10%,j)](A/P,10%,k)
0$20.000
115.000$5.000=20.000-15.000$2.000= 20.000×0,1$2.000$9.000$9.000
211.2503.750=15.000-11.2501.500= 15.000×0,13.0008.2508.643
38.5002.750=11.250-85001.125=11.250×0,14.6208.4958.600® EUAC minimum (N*=3)
46.5002.000=8500-6500850=8500×0,18.00010.8509.082
54.7501.750=6500-4750650=6.500×0,112.00014.4009.965
Asumsi : semua arus kas terjadi pada setiap akhir tahun.
Kolom 3 : Penyusutan aktual untuk setiap tahun adalah perbedaan antara nilai pasar awal dan akhir tahun. Penyusutan untuk masalah ini tidak dihitung berdasarkan metode formal namun didasarkan pada hasil kekuatan ekspektasi pasar.
Kolom 4 : Opportunity cost modal pada tahun k adalah 10% dari modal yang tidak direcover (diinvestasikan dalam aset) pada awal masing-masing tahun.
Kolom 7 : Equivalent uniform annual cost (EUAC) yang akan timbul setiap tahun jika aset tersebut dipertahankan penggunaannya sampai tahun k, dan selanjutnya digantikan pada akhir tahun. EUAC minimum terjadi pada akhir tahun N*. ® Pada aset disini memiliki EUAC minimum jika dipertahankan kegunaannya hanya selama tiga tahun (yaitu N*=3).
EUAC2 (10%) = $20.000(A/P,10%,2)-$11.250(A/F,10%,2) + [$2.000(P/F,10%,1) + $3.000(P/F,10%,2)](A/P,10%,2)
= $8.643

2.    Umur ekonomi aset lama
Pembandingan aset baru dengan lama harus dilakukan secara hati-hati karena melibatkan umur yang berbeda. Aset lama harus dianggap memiliki umur lebih lama dibanding umur ekonomi sebenarnya sepanjang biaya marginalnya kurang dari EUAC minimum aset baru.
Jika tidak ada MV aset lama saat ini atau nanti (dan tidak ada pengeluaran untuk perbaikan) dan jika biaya operasi aset lama diperkirakan akan meningkat setiap tahun, maka sisa umur ekonomi yang menghasilkan EUAC paling kecil akan satu tahun.
Jika MV lebih besar dari nol dan diharapkan menurun dari tahun ke tahun, maka perlu dilakukan perhitungan sisa umur ekonomi. Penundaan (postponement) umumnya diartikan sebagai penundaan keputusan mengenai kapan akan melakukan penggantian, bukan mengenai keputusan untuk menunda penggantian sampai tanggal masa datang tertentu.
Contoh
Misalnya ingin diketahui berapa lama sebuah truk forklift harus dipertahankan kegunaannya sebelum diganti dengan truk forklift baru yang data-datanya diberikan pada contoh 3. Truk lama dalam kasus ini sudah berusia dua tahun, yang dibeli dengan biaya $13.000 dan memiliki MV yang dapat dicapai saat ini (realizable MV) sebesar $5.000. Jika dipertahankan, nilai pasar dan biaya tahunannya diperkirakan akan seperti berikut :
Akhir tahun kMV akhir tahun kBiaya tahunan, Ek
1$4.000$5.500
23.0006.600
32.0007.800
41.0008.800
Tentukan periode paling ekonomis untuk tetap mempertahankan aset lama sebelum menggantinya dengan aset pengganti yang ada pada contoh 3. Biaya modal adalah 10% per tahun.\
Jawaban :
Penentuan umur ekonomi aset lama
(1)Akhir tahun, k(2)Penyusutan aktual selama tahun k(3)Biaya modal = 10% dari MV awal tahun (*)(4)Biaya tahunan (Ek)(5)Total biaya (marjinal) atau tahun (TCi)
=(2)+(3)+(4)(6)EUAC sampai tahun k1$1.000$500$5.500$7.000$7.00021.0004006.6008.0007.47431.0003007.8009.1007.96641.0002008.80010.0008.406
(*) tahun satu berdasarkan MV yang dapat dicapai sebesar $5.000
Perhatikan bahwa EUAC minimum sebesar $7.000 berkaitan dengan mempertahankan aset lama satu tahun lagi. Namun, biaya marjinal mempertahankan truk untuk tahun kedua adalah sebesar $8.000, yang masih tetap lebih kecil dari EUAC minimum aset pengganti (yaitu $8.600 dari contoh 3). Biaya marjinal untuk mempertahankan aset lama pada tahun ketiga dan tahun selanjutnya lebih besar dari $8.600 EUAC minimum truk baru. Berdasarkan data yang ada saat ini, paling ekonomis untuk mempertahankan aset lama selama dua tahun lagi dan selanjutnya menggantinya dengan aset baru.

PERBANDINGAN KETIKA MASA MANFAAT ASET LAMA BERBEDA DENGAN ASET PENGGANTI
Situasi ketiga terjadi ketika masa manfaat aset pengganti terbaik dan aset lama diketahui, atau dapat diestimasi, namun tidak memiliki nilai yang sama.
Ketika asumsi berulangan (repeatability) tidak dapat diterapkan, asumsi berakhir bersamaan (coterminated) dapat digunakan; asumsi ini menggunakan periode studi terbatas untuk semua alternatif. Jika pengaruh inflasi akan dilibatkan dalam analisis penggantian, dianjurkan untuk menggunakan asumsi coterminated.
Contoh
Andaikan kita dihadapkan pada masalah penggantian yang sama dengan contoh di atas, kecuali bahwa periode masa manfaat yang dibutuhkan adalah (a) tiga tahun atau (b) empat tahun. Artinya, periode analisis terbatas dengan menggunakan asumsi coterminated digunakan. Untuk setiap kasus tersebut, alternatif mana yang harus dipilih?
Jawaban :
(a)  Untuk perencanaan tiga tahun, secara intuitif kita akan berpikir apakah aset lama harus dipertahankan tiga tahun lagi ataukah harus segera diganti dengan aset baru untuk digunakan tiga tahun kemudian. EUAC aset lama untuk tiga tahun adalah $7.966 dan EUAC aset baru untuk tiga tahun adalah $8.600. Berdasarkan hal ini, aset lama akan dipertahankan selama tiga tahun. Namun, ini tidaklah tepat. Dengan memfokuskan pada kolom “total biaya (marginal)”, kita dapat melihat bahwa aset lama memiliki biaya paling rendah pada dua tahun pertama, tetapi pada tahun ketiga aset lama ini memiliki biaya sebesar $9.100; sedangkan biaya tahun pertama aset pengganti adalah $9.000. Dengan demikian, akan lebih ekonomis untuk mengganti aset lama setelah tahun kedua. Kesimpulan ini dapat dibuktikan dengan menghitung semua kemungkinan penggantian dan biayanya yang terkait, untuk selanjutnya menghitung EUAC masing-masing.
(b)  Untuk rentang perencanaan empat tahun, alternatif-alternatif tersebut beserta biaya-biayanya yang terkait untuk masing-masing tahun dan EUACnya ada dalam tabel dibawah ini
Penentuan kapan untuk mengganti aset lama dengan rentang rencana empat tahun
Pertahankan aset lama untukPertahankan aset baru untukBiaya total (marjinal) untuk setiap tahunEUAC pada 10% untuk 4 tahun
1234
0 tahun4 tahun-$9.000-$8.250-$8.495-$10.850-$9.082
13-7.000-9.000-8.250-8.495-8.301
22-7.000-8.000-9.000-8.250-8.005 ® negatif terkecil
31-7.000-8.000-9.100-9.000-8.190
40-7.000-8.000-9.10010.000-8.406
Jadi, alternatif paling ekonomis adalah mempertahankan aset lama selama dua tahun lagi kemudian menggantinya dengan aset baru, untuk dipertahankan dua tahun kemudian. Jika analisis penggantian melibatkan aset lama yang tidak dapat lagi digunakan akibat perubahan teknologi, keharusan perbaikan, dst, maka pilihan diantara dua atau lebih alternatif harus dibuat.
Contoh
Sebuah robot digunakan dalam sebuah laboratorium komersial untuk menangani sampel keramik yang ditempatkan dalam ruang bertemperatur tinggi yang merupakan bagian dari sebuah prosedur pengujian. Karena adanya perubahan kebutuhan konsumen, robot tersebut tidak akan dapat memenuhi persyaratan kebutuhan masa datang. Sedangkan di masa datang akan diperlukan pengujian sampel material keramik yang lebih besar, juga dengan temperatur yang makin tinggi. Kedua perubahan ini akan melebihi kemampuan operasi robot yang ada saat ini.
Karena situasi ini, dua robot berteknologi tinggi telah dipilih untuk dilakukan analisis ekonomi dan perbandingan diantara keduanya. Estimasi berikut ini telah dikembangkan dari informasi yang diberikan oleh beberapa pengguna robot-robot tersebut dan data-data yang diperoleh dari pembuat robot tersebut. MARR sebelum pajak perusahaan adalah 25% per tahun. Berdasarkan informasi ini, robot mana yang secara ekonomi lebih dipilih?
ROBOT
R1
R2
Investasi modal harga pembelian-$38.200-$51.000
Biaya pemasangan-2.000-5.500
Biaya tahunan-1.400 dalam tahun 1, dan meningkat setelahnya pada tingkat 8%/tahun-1.000 pada tahun 1, dan meningkat setelahnya pada $150/tahun
Masa manfaat (tahun)6110
Nilai pasar-$1.500+$7.000

Jawaban :
Asumsi berulangan (repeatability) dengan metode AW digunakan dalam pembandingan kedua robot. Kedua robot tersebut, jika terpilih, diharapkan dapat memberikan jasa yang diinginkan selama periode masa manfaat totalnya. Demikian pula kedua robot paling mungkin akan diganti pada akhir masa hidupnya dengan robot baru pengganti yang lebih baik. Ekuitas biaya tahunan (annual equivalent cost) sebuah penantang baru pada saat itu harus lebih kecil dari model R1 atau R2 dan harus memberikan jasa yang sama atau lebih baik karena perkembangan teknologi yang terus berlanjut serta persaingan diantara pembuat robot.
Estimasi biaya tahunan R1 adalah urutan kas geometris dimulai tahun pertama. Convenience rateyang dibutuhkan untuk menghitung PW urutan ini adalah
icr = (0,25-0,008)/1,08 = 0,1574 atau 15,74%.
Nilai sisa (salvage value) negatif (-$1.500) menunjukkan biaya neto yang diharapkan untuk pelepasan aset pada akhir tahun keenam.
AWR1(25%)     = – ($38.200 + $2.000) (A/P,25%,6) – ($1.400/1,08) (P/A,15,74%,6) – ($1.500) (A/F,25%,6)
= -$15.382
Untuk model R2, AW selama masa manfaatnya adalah
AW (25%)       = – ($51.000 + $5.500) (A/P,25%,10) – [$1.000(P/A,25%,10) + $150(P/G,25%,10)] (A/P,25%,10) +$7.000(A/F,25%,10)
= -$17.035
Robot pengganti R1 secara ekonomis lebih dipilih karena AW selama masa manfaatnya memiliki nilai negatif paling kecil (-$15.382).
Berdasarkan konsep di atas, peran perhitungan ekonomi sangatlah penting dalam segala bidang termasuk dalam pemiihan alat rumah tanngga dan di dunia usaha maupun industri. Penting, di karenakan umur ekonomis bisa berpengaruh dengan penghasilan produksi, laba, investasi dan kemajuan dalam kegiatan ekonomi. Bisa dianalogikan umur ekonomis sebagai pedoman peritungan dalam mengambl keputusan dalan hal kegiatan ekomnomi. Makin kita memperhatikan masalah umur ekonomis, makin kecil kemungkinan kita mengalami kerugian.


Daftar Pustaka :
https://sekaranindya.wordpress.com/2012/12/25/ekonomi-teknik/

Definisi Ekonomi Teknik (Ekonomi Teknik)


A. Pengertian Ekonomi Teknik

        Ekonomi teknik (Engineering economy) adalah disiplin ilmu yang
        berkaitan dengan aspek-aspek ekonomi dalam teknik yang terdiri dari evaluasi
        sistematis dari biaya-biaya dan manfaat-manfaat usulan proyek-proyek teknik.
        Prinsip-prinsip dan metodologi ekonomi teknik merupakan bagian integral dari
        manajemen sehari-hari dan operasi perusahaan swasta dan koperasi,
        pengaturan utilitas publik yang diregulasi, badan-badan atau agen-agen
        pemerintah dan organisasi-organisasi nirlaba. Prinsip-prinsip ini dimanfaatkan
        untuk menganalisis pengunaan alternatif terhadap sumber daya uang,
        khususnya yang berhubungan dengan asetfisik dan operasi suatu organisasi


B. Arti Penting Ekonomi Teknik

        Ekonomi Teknik adalah disiplin ilmu yang berkaitan dengan aspek-aspek
        ekonomi dalam teknik yang terdiri dari evaluasi sistematis dari iaya-biaya dan
        manfaat-manfaat usulan proyek-proyek teknik. Ekonomi Teknik (Engineering
        Economics) mencakup prinsip-prinsip dan berbagai teknis matematis untuk
        pengambilan keputusan ekonomis. Dengan teknik-teknik ini, suatu pendekatan
        yang rasional untuk mengevaluasi aspek-aspek ekonomis dari alternatif
        yang berbeda dapat dikembangkan. Secara kasar dapat disebutkan bahwa
        penggunaan terbesar ekonomi teknik adalah evaluasi beberapa alternatif untuk
        menetukan suatu aktivitas atau investasi paling sedikit memberikan kerugian
        (Least Costly) atau yang memberikan keuntungan banyak (Most Profitable).
        Studi ekonomi teknik membantu dalam mengambil keputusan optimal untuk
        menjamin penggunaan dana (uang) dengan efisien. Studi ekonomi teknik harus
        diadakan sebelum setiap uang akan diinvestasikan/dibelanjakan atau sebelum
        komitmen-komitemen diadakan. Studi ekonomi teknik dimulai dari sekarang.  
        Kesimpulan bergantung pada prediksi kejadian-kejadian (event) yang
        akan datang.

        Studi-studi ekonomi teknik membutuhkan waktu untuk perhitungan-perhitungan
        yang cermat. Meskipun studi-studi sistematis ini bukan suatu instrumen
        kecermatan/keseksamaan (precission), melibatkan banyak faktor, perlu
        berdasarkan estimasi biaya-biaya dan pendapatan-pendapatan yang menjadi
        sasaran kesalahan (error), kemungkinan untuk memperoleh jawaban benar
        dalam membandingkan alternatif peralatan akan jauh lebih besar dengan
        estimasi-estimasi rinci daripada keputusan-keputusan yang diambil atas dasar
        pengalaman atau intuisi seseorang. Bisnis yang sehat akan mendasarkan pada
        keputusan-keputusan yang sudah diperhitungkan dengan cermat. Sebab itu,
        untuk keputusan manajemen, faktor pengalaman & pertimbangan saja
        ada. Tugas-tugas Ekonomi Teknik adalah menyeimbangkan berbagai tukar rugi
        diantara tips-tips biaya dan kinerjanya.


C. Penggunaan Ekonomi Teknik

        Sebagai contoh adalah hubungan ekonomi teknik dengan teknik elektro.
        Dengan cara mengembangkan hubungan kemitraan bidang teknik elektro
        Serta menjalin hubungan bilateral antar negara dibidang elektro. Menerapkan
        ilmu ekonomi teknik secara serasi dan selaras untuk memenuhi kesejahteraan
        secara individual. Mengembangkan perekonomian hingga menembus bahkan
        menciptakan peluang peluang pasar baru. Kegunaan ekonomi teknik di ilmu
        teknik elektro di semua rumah menggunakan listrik digunakan untuk penggerak
        utama. Alat teknik elektro juga menjadi simbol kemantapan hidup seseorang.
        Para tenaga kerja teknik elektro juga diuntungkan oleh penggunaan listrik ini.
        Oleh sebab itu jika ada kerusakan pada alat listrik di rumah mereka, tenaga
        mereka akan sangat dibutuhkan dan akan meningkatkan penghasilan pekerja
        teknik elektro.


D. Prinsip Pengambilan Keputusan

        Secara prinsip dapat dikatakan bahwa proses pengambilan keputusan dalam
        ekonomi teknik juga tidak lepas dari proses penentuan alternatif-alternatif dan
        pemilihan alternatif terbaik. Langkah-langkah penentuan alternatif adalah
        langkah yang cukup teknis. Langkah ini tidak akan bisa dilakukan dengan
        baik tanpa keterlibatan orang-orang yang mengetahui seluk beluk teknis dari
        berbagai hal yang berkaitan dengan proses yang dihadapi. Langkah
        pemilihan alternatif dalam ekonomi teknik senantiasa dilakukan dengan
        mengukur performansi ekonomi dari masing-masing alternatif sehingga
        keterlibatan orang-orang yang mengerti tentang analisis ekonomi sangat
        dibutuhkan.

        Seorang pengambil keputusan yang berkaitan dengan ekonomi teknik harus
        mampu mensistesis berbagai informasi yang mendukung, baik yang berasal
        dari data-data masa lalu, maupun yang berupa prediksi kondisi masa yang
        akan datang. Dalam melihat performansi ekonomi suatu alternatif, seorang
        pengambil keputusan harus mendapatkan gambaran kondisi keuangan yang
        berkaitan atau yang sejenis dengan alternatif tersebut. Peranan akuntan
        dalam menyajikan informasi-informasi keuangan masa lalu menjadi penting
        dalam kaitan ini. Di sisi lain seorang ahli ekonomi teknik diharapkan bisa
        melakukan analisis-analisis ke depan berkaitan dengan aliran kas (cash flow)
        yang bisa dihasilkan dan atau diperlukan oleh suatu alternatif yang ditawarkan.


Daftar Pustaka :
https://ridwanmuslim.wordpress.com/2013/10/03/pengertian-ekonomi-teknik/

Rabu, 24 Januari 2018

Perbandingan Perencanaan Tebal Perkerasan Lentur Dengan Perkerasan Kaku (penulisan & Presentasi)

BAB I PENDAHULUAN

1.1 Latar Belakang Masalah
Jalan memiliki peranan penting dalam kehidupan diantaranya memperlancar arus distribusi barang dan jasa, sebagai akses penghubung antar daerah yang satu dengan daerah yang lain serta dapat meningkatkan perekonomian dan taraf hidup masyarakat. Perkembangan ekonomi dapat tercapai dengan dukungan prasarana jalan yang memadai. Dukungan tersebut dapat diwujudkan melalui usaha-usaha antara lain menetapkan kondisi jalan dan pembangunan jalan yang memenuhi standar perencanaan.

Pembangunan jalan baru maupun peningkatan jalan yang diperlukan sehubungan dengan penambahan kapasitas jalan raya, tentu akan memerlukan metode yang efektif dalam perancangan agar diperoleh hasil yang terbaik dan ekonomis, memenuhi unsur keamanan dan kenyamanan bagi pengguna jalan. Pelayanan jalan yang baik, aman, nyaman dan lancar akan terpenuhi jika lebar jalan yang cukup dan tikungan-tikungan dibuat berdasarkan persyaratan teknis geometrik jalan raya, baik alinyemen vertikal, alinyemen horizontal serta tebal perkerasan itu sendiri, sehingga kendaraan yang melewati jalan tersebut dengan beban dan kecepatan rencana tertentu dapat melaluinya dengan aman dan nyaman. Oleh karena itu, pembangunan prasarana jalan bukalah hal yang mudah, disamping membutuhkan dana yang tidak sedikit, juga diperlukan perencanaan yang baik.

Sering kali kita temui banyak terjadi kerusakan pada jalan yang menyebabkan gangguan dalam kenyamanan berkendaraan. Perkerasan jalan dapat digolongkan menjadi 2, yaitu: perkeraan lentur dan perkerasan kaku yang perbedaannya terletak pada pengikatnya, kalau pada perkerasan lentur memakai aspal sedangkan pada perkerasan kaku memakai Portland cement. Agregat merupakan suatu bahan keras dan kaku yang digunakan sebagai bahan campuran, yang berupa berbagai jenis butiran atau pecahan yang termasuk didalamnya antara lain : pasir, kerikil, agregat pecah, terak dapur tinggi, abu/debu agregat. Aspal adalah bahan pengikat dan bahan penutup lapis perkerasan dari pengaruh air (kedap air). Aspal merupakan material yang termoplastis, melunak dan menjadi cair jika dipanaskan dan kental kembali jika didinginkan.

Kerusakan jalan yang terjadi berdasarkan jenis-jenisnya seperti : alligator cracking, block cracking, depression, longitudinal dan tranverse cracking, patching, polished aggregate, rutting, shoving, slippage cracking dan wheathering / graveling. Adapun penanganan kerusakan jalan yang terjadi memakai metode yang dipakai harus disesuaikan dengan jenis kerusakan sesuai dengan hasil penelitian dilapangan sehingga diharapkan dapat meningkatkan kondisi perkerasan jalan tersebut. Jalan ada yang dibongkar dan ada yang dioverlay sesuai hasil penelitian tentang tingkat kerusakan jalan tersebut dilapangan. untuk mengetahui tebal perkerasan jalan yang akan dipakai dalam pelaksanaan proyek tersebut, maka sangat diperlukan perencanaan untuk menentukan berapa tebal perkerasan dan bahan lapisan yang dipakai sehingga memenuhi standar untuk kualitas jalan tersebut.

1.2 Permasalahan
Jalan di Jatake Tangerang merupakan jalan propinsi yang termasuk type jalan kelas I yang melayani lalu lintas cepat antar regional atau antar kota yang keadaan tanah dasarnya labil dan sering terjadi settlement (penurunan), kerusakan jalan tersebut banyak dipengaruhi beberapa faktor antara lain tingginya jumlah kendaraan yang melewati jalan tersebut, spesifikasi untuk campuran bahan perkerasan tersebut tidak optimal dan bisa juga kemungkinannya disebabkan kurangnya quality control pada saat pelaksanaan pekerjaan. maka untuk itulah perlu dilakukan analisis tebal perkerasan.

1.3 Tujuan
1. Mengidentifikasikan kondisi tanah dasar.
2. Mengidentifikasikan beban lalu lintas.
3. Menentukan tebal perkerasan lentur.
4. Menentukan tebal perkerasan kaku.
5. Menganalisa perbandingan antara perkerasan lentur dengan perkerasan kaku ditinjau dari segi ekonomi dan pelaksanaan.

1.4 Rumusan Masalah
1. Bagaimana kondisi tanah dasar?
2. Apa saja beban lalu lintas yang terjadi?
3. Apa saja yang menentukan tebal perkerasan lentur?
4. Apa saja yang menentukan tebal perkerasan kaku?
5. Apa saja perbandingan antara perkerasan lentur dengan perkerasan kaku ditinjau dari segi ekonomi dan pelaksanaan?


BAB II TINJAUAN PUSTAKA

2.1 Jenis Konstruksi Perkerasan Jalan
Perkerasan jalan adalah konstruksi yang dibangun di atas lapisan
tanah dasar (subgrade). Lapisan perkerasan berfungsi untuk menerima dan
menyebarkan beban lalulintas tanpa menimbulkan kerusakan yang berarti
pada konstruksi jalan itu sendiri. Dengan demikian, hal ini akan memberikan
kenyamanan selama masa pelayanan jalan tersebut.

Berdasarkan bahan pengikatnya, konstruksi jalan dapat dibedakan
atas:
1. Konstruksi perkerasan lentur (flexible pavement), yaitu perkerasan
yang menggunakan aspal sebagai bahan pengikat. Lapisan-lapisan
perkerasannya bersifat memikul dan menyebarkan beban lalulintas
ke tanah dasar.
2. Konstruksi perkerasan kaku (rigid pavement), yaitu perkerasan
yang menggunakan semen sebagai bahan pengikat. Plat beton
dengan atau tanpa tulangan diletakan di atas tanah dasar dengan
atau tanpa lapis pondasi bawah. Beban lalulintas sebagian besar
dipikul oleh plat beton.
3. Konstruksi perkerasan komposit (composite pavement), yaitu
perkerasan kaku yang dikombinasikan dengan perkerasan lentur,
dapat berupa perkerasan lentur di atas perkerasan kaku atau
perkerasan kaku di atas perkerasan lentur.

Konstruksi perkerasan terdiri dari lapisan-lapisan yang diletakkan di
atas tanah dasar yang telah dipadatkan. Lapisan-lapisan tersebut berfungsi
untuk menerima beban lalulintas dan menyebarkan ke lapisan di bawahnya.

2.2 Perbedaan Perkerasan Lentur dan Perkerasan Kaku
Pemilihan pengggunaan jenis perkerasan lentur dan perkerasan kaku
yang sudah lama dikenal dan lebih sering digunakan didasarkan atas
keuntungan dan kerugian masing-masing jenis perkerasan tersebut.
Perbedaan antara perkerasan lentur dan perkerasan kaku dapat dilihat pada
tabel di bawah ini.

2.3 Rencana Anggaran Biaya
Yang dimaksud dengan rencana anggaran biaya ialah merencanakan
suatu rencana konstruksi dalam bentuk dan faedah dalam penggunaannya,
beserta besar biaya yang diperlukan dan susunan-susunan pelaksanaan
dalam bidang administrasi maupun kerja dalam bidang teknik.
Hal-hal yang diperlukan penyusunan daftar rencana anggaran biaya
(RAB) adalah:
1. Gambar rencana pekerjaan
2. Daftar harga upah
3. Daftar harga bahan
4. Daftar harga peralatan
5. Analisa (unit price)
6. Daftar kuantitas tiap pekerjaan
7. Daftar susunan rencana biaya

2.4 Metode Penelitian
1. Lokasi Studi
Lokasi studi perencanaan ini pada jalan Suramadu sisi Madura, mulai
dari Desa Sukolilo Barat Kecamatan Labang dan berakhir di Desa Karang
Gimas Kecamatan Burneh Kabupaten Bangkalan.

2. Studi Literatur
Dalam studi ini, referensi dicari dari beberapa sumber terkait dengan
perencanaan perkerasan jalan. Dari beberapa literatur yang didapat
prosedur perhitungan tebal perkerasan lentur dan perkerasan kaku.

3. Pengumpulan Data
Data-data yang digunakan dalam studi ini adalah data sekunder. Data
sekunder adalah data yang dikumpulkan dan hanya relevan dengan
permasalahan yang ada. Dalam hal ini data sekunder diperoleh dari
perusahaan atau badan tertentu yang berupa:
1. Data Lalulintas diperoleh dari kantor Dinas Pekerjaan Umum Bina
Marga Propinsi Jawa Timur tahun 2003.
2. Data CBR diperoleh dari kantor Dinas Pekerjaan Umum Bina Marga
Propinsi Jawa Timur tahun 2002.
3. Data Drainase diperoleh dari kantor Dinas Pekerjaan Umum Bina
Marga Propinsi Jawa Timur tahun 2002.
4. Data Laporan Bulanan diperoleh dari kantor Dinas Pekerjaan
Umum Bina Marga Propinsi Jawa Timur tahun 2005.
Spectra Nomor 12 Volume VI Juli 2008: 14-27
5. Data Daftar Harga Satuan Bahan, Upah, dan Peralatan yang
diperoleh dari kantor Dinas Kimpraswil Kabupaten Bangkalan tahun
2006.


BAB III PENGOLAHAN DATA

Dari data sekunder yang diperoleh, maka data tersebut dikompilasi
dan direkap dengan menggunakan program Microsoft Office Excel guna
menyiapkan data yang diperlukan dalam perhitungan tebal perkerasan
lentur dan perkerasan kaku.

3.1 Metode dan Analisa Perhitungan Tebal Perkerasan
Dalam perhitungan tebal perkerasan jalan menggunakan metode Bina
Marga, perhitungan perkerasan lentur menggunakan Petunjuk Perencanaan
Tebal Perkerasan Lentur Jalan Raya dengan Metode Analisa Komponen,
serta perhitungan perkerasan kaku dengan menggunakan Petunjuk
Perencanaan Perkerasan Kaku.
PEMBAHASAN
Perhitungan biaya konstruksi perkerasan kaku adalah sebagai berikut:
Untuk CBR Tanah Dasar 1,5%
• Luas penyiapan badan jalan = 1000 x 39 = 39.000 m
• Volume urugan bahu jalan = (½ x 2,5 x 0,35) x 1000 x 2 = 875 m
• Volume urugan median/pembatas = 1.000 x 10 x 0,5 = 5.000 m
• Volume lapisan pondasi bawah (beton) = (1.000 x 9,5 x 0,15) x 2 =
2.850 m
• Volume lapisan pelat beton = (1.000 x 9,5 x 0,18) x 2 = 3.420 m
• Baja tulangan: tulangan memanjang = 38.612,00 kg
tulangan melintang = 4.210,58 kg
= 42.822,58 kg
Perkerasan Jalan Baru Kamidjo Rahardjo
19

Untuk CBR Tanah Dasar 2%
• Luas penyiapan badan jalan = 1000 x 39 = 39.000 m
• Volume urugan bahu jalan = (½ x 2,5 x 0,35) x 1000 x 2 = 875 m
• Volume urugan median/pembatas = 1.000 x 10 x 0,5 = 5.000 m
• Volume lapisan pondasi bawah (beton) = (1.000 x 9,5 x 0,15) x 2 =
2.850 m
• Volume lapisan pelat beton = (1.000 x 9,5 x 0,20) x 2 = 3.800 m
• Baja tulangan: tulangan memanjang = 38.612,00 kg
tulangan melintang = 4.210,58 kg
= 42.822,58 kg

Untuk CBR Tanah Dasar 3%
• Luas penyiapan badan jalan = 1000 x 39 = 39.000 m
• Volume urugan bahu jalan = (½ x 2,5 x 0,35) x 1000 x 2 = 875 m
• Volume urugan median/pembatas = 1.000 x 10 x 0,5 = 5.000 m
• Volume lapisan pondasi bawah (beton) = (1.000 x 9,5 x 0,15) x 2 =
2.850 m
• Volume lapisan pelat beton = (1.000 x 9,5 x 0,19) x 2 = 3.610 m
• Baja tulangan: tulangan memanjang = 38.612,00 kg
tulangan melintang = 4.210,58 kg
= 42.822,58 kg

Untuk CBR Tanah Dasar 4%
• Luas penyiapan badan jalan = 1000 x 39 = 39.000 m
• Volume urugan bahu jalan = (½ x 2,5 x 0,35) x 1000 x 2 = 875 m
• Volume urugan median/pembatas = 1.000 x 10 x 0,5 = 5.000 m
• Volume lapisan pondasi bawah (beton) = (1.000 x 9,5 x 0,15) x 2 =
2.850 m
• Volume lapisan pelat beton = (1.000 x 9,5 x 0,19) x 2 = 3.610 m
• Baja tulangan: tulangan memanjang = 38.612,00 kg
tulangan melintang = 4.210,58 kg
= 42.822,58 kg
Perkerasan Jalan Baru Kamidjo Rahardjo 21

Untuk CBR Tanah Dasar 5%
• Luas penyiapan badan jalan = 1000 x 39 = 39.000 m
• Volume urugan bahu jalan = (½ x 2,5 x 0,35) x 1000 x 2 = 875 m
• Volume urugan median/pembatas = 1.000 x 10 x 0,5 = 5.000 m
• Volume lapisan pondasi bawah (beton) = (1.000 x 9,5 x 0,15) x 2 =
2.850 m
• Volume lapisan pelat beton = (1.000 x 9,5 x 0,18) x 2 = 3.420 m
• Baja tulangan: tulangan memanjang = 38.612,00 kg
tulangan melintang = 4.210,58 kg
= 42.822,58 kg

Untuk CBR Tanah Dasar 6%
• Luas penyiapan badan jalan = 1000 x 39 = 39.000 m
• Volume urugan bahu jalan = (½ x 2,5 x 0,35) x 1000 x 2 = 875 m
• Volume urugan median/pembatas = 1.000 x 10 x 0,5 = 5.000 m
• Volume lapisan pondasi bawah (beton) = (1.000 x 9,5 x 0,15) x 2 =
2.850 m
• Volume lapisan pelat beton = (1.000 x 9,5 x 0,18) x 2 = 3.420 m
• Baja tulangan: tulangan memanjang = 38.612,00 kg
tulangan melintang = 4.210,58 kg
= 42.822,58 kg

Untuk CBR Tanah Dasar 7%
• Luas penyiapan badan jalan = 1000 x 39 = 39.000 m
• Volume urugan bahu jalan = (½ x 2,5 x 0,35) x 1000 x 2 = 875 m
• Volume urugan median/pembatas = 1.000 x 10 x 0,5 = 5.000 m
• Volume lapisan pondasi bawah (beton) = (1.000 x 9,5 x 0,15) x 2 =
2.850 m
• Volume lapisan pelat beton = (1.000 x 9,5 x 0,18) x 2 = 3.420 m
• Baja tulangan: tulangan memanjang = 38.612,00 kg
tulangan melintang = 4.210,58 kg
= 42.822,58 kg

Untuk CBR Tanah Dasar 8%
• Luas penyiapan badan jalan = 1000 x 39 = 39.000 m
• Volume urugan bahu jalan = (½ x 2,5 x 0,35) x 1000 x 2 = 875 m
• Volume urugan median/pembatas = 1.000 x 10 x 0,5 = 5.000 m
• Volume lapisan pondasi bawah (beton) = (1.000 x 9,5 x 0,15) x 2 =
2.850 m
• Volume lapisan pelat beton = (1.000 x 9,5 x 0,18) x 2 = 3.420 m
• Baja tulangan: tulangan memanjang = 38.612,00 kg
tulangan melintang = 4.210,58 kg
= 42.822,58 kg


BAB IV KESIMPULAN

4.1 Analisa Hasil Pembahasan

1. Ditinjau dari tebal perkerasan :
a. Semakin besar nilai CBR tanah dasar maka hasil ketebalan total
perkerasan lentur semakin tipis.
b. Semakin besar nilai CBR tanah dasar maka hasil ketebalan total
perkerasan kaku semakin tipis.

2. Ditinjau dari biaya konstruksi :
a. Semakin besar nilai CBR tanah dasar maka biaya konstruksi
perkerasan lentur semakin murah.
b. Semakin besar nilai CBR tanah dasar maka biaya konstruksi
perkerasan kaku semakin murah.

4.2 Kesimpulan

1. Hasil perhitungan tebal perencanaan konstruksi perkerasan lentur
dan perkerasan kaku pada proyek jalan Suramadu Sisi Madura
adalah :
a. Tebal pekerasan lentur dengan menggunakan CBR tanah dasar
yang bervariasi dengan metode Bina Marga, yaitu:
Tabel 10a-b. Hasil Konstruksi Perkerasan Lentur
Lapisan Perkerasan CBR Tanah Dasar
1,5% 2% 3% 4% 5% 6% 7% 8%
Lapisan Permukaan “AC” (cm) 10 10 10 10 7,5 7,5 7,5 7,5
Lapisan Pondasi Atas (cm) 25 25 20 20 20 20 20 20
Lapisan Pondasi Bawah (cm) 54 42 38 30 34 31 28 25
Tebal Total (cm) 89 77 68 60 61,5 58,5 55,5 52,5
Sumber: Hasil Perhitungan
Lapisan Perkerasan CBR Tanah Dasar
1,5% 2% 3% 4% 5% 6% 7% 8%
Lapis Tambahan Overlay (cm) 3 3 3 3 3 3 3 3
Lapis Tambahan Overlay (cm) 5 3 3 3 3 3 3 3
Lapis Tambahan Overlay (cm) 3 3 3 3 3 3 3 3
Lapis Tambahan Overlay (cm) 3 3 3 3 - - - -
Lapis Tambahan Overlay (cm) - 3 3 3 3 3 3 3

b. Tebal perkerasan kaku dengan menggunakan CBR tanah dasar
yang bervariasi dengan metode Bina Marga, yaitu:
Lapisan Perkerasan CBR Tanah Dasar
1,5% 2% 3% 4% 5% 6% 7% 8%
Pelat Beton (cm) 18 20 19 19 18 18 18 18
Lapisan Pondasi Bawah (cm) 15 15 15 15 15 15 15 15
Tebal Total (cm) 33 35 34 34 33 33 33 33

2. Hasil perhitungan biaya konstruksi untuk perkerasan lentur dan
perkerasan kaku pada proyek jalan Suramadu Sisi Madura adalah:
a. Biaya konstruksi untuk perkerasan lentur (termasuk overlay)
dengan CBR tanah dasar yang bervariasi dengan metode Bina
Marga, yaitu:
Tabel 12. Hasil Analisis Biaya Perkerasan Lentur
CBR Tanah Dasar Jumlah Biaya (Rp)
1,5% 31.472.555.000
2 % 30.674.262.900
3 % 30.079.304.800
4 % 29.616.993.700
5 % 28.315.456.800
6 % 28.142.089.000
7 % 27.968.721.300
8 % 27.795.353.500

b. Biaya konstruksi untuk perkerasan kaku dengan CBR tanah
dasar yang bervariasi dengan metode Bina Marga, yaitu:
1,5% 19.127.936.800
2 % 17.427.323.200
3 % 17.219.569.900
4 % 17.219.569.900
5 % 17.011.816.400
6 % 17.011.816.400
7 % 17.011.816.400
8 % 17.011.816.400

c. Perbandingan tebal dan biaya antara perkerasan lentur dan
perkerasan kaku.

Dari kedua perkerasan, baik itu perkerasan lentur maupun perkerasan kaku,
sama-sama dapat dilaksanakan di lapangan dengan nilai CBR tanah dasar
rata-rata di lokasi jalan Suramadu sisi Madura sebesar 4%. Dengan
demikian, perkerasan kaku relatif lebih murah daripada perkerasan
perkerasan lentur.

Selasa, 03 Oktober 2017

Analisis Pembangunan Jalan Layang Depok-Antasari (Penulisan & Presentasi)

BAB I

PENDAHULUAN

1.1  Latar Belakang
Kota Jakarta merupakan kota yang berkembang pesat. Semakin besar perkembangan teknologi di wilayah perkotaan semakin membuat masyarakat memiliki jiwa persaingan yang kuat untuk menjadi yang terdepan di wilayah tersebut. Jika hal itu tak terkendali akan mengakibatkan jumlah penduduk yang melonjak dan dapat mengakibatkan kepadatan penduduk. Hal ini yang sedang dirasakan oleh warga Jakarta.

Jumlah penduduk yang terus meningkat setiap tahunnya di Jakarta sangat  menuntut pemerintah Jakarta untuk terus menemukan solusi demi solusi agar warga Jakarta dapat tinggal dengan aman dan nyaman baik dalam pembangunan maupun sosial. Salah satu masalah besar yang dihadapi warga Jakarta adalah kemacetan. Meningkatnya jumlah penduduk inilah yang menyebabkan kemacetan Jakarta semakin parah. Hal inilah yang menuntut pemerintah untuk membuat suatu solusi untuk mengurai kemacetan yang terjadi

Rendahnya kesadaran masyarakat akan kebersihan dapat ditemukan dengan dibuangnya sampah ke saluran drainase. Sampah pada saluran menyebabkan menurunnya efektifitas saluran yang menyebabkan banjir sehingga akses jalan menjadi tertutup. Untuk menanggulangi masalah tersebutdapat dilakukan dengan menganalisis akses jalan yang digunakan sebagai alternatif ataupun jalan pintas jikalau jalur alternatif tersebut tidak bisa dilalui pengendara bermotor. Akhirnya pemerintah pun membuat terobosan yaitu jalan layang yang dibangun dari Jalan Pangeran Antasari sampai Depok.

Dalam laporan ini, daerah pembangunan yang diamati yaitu dijalan Bango sampai Fatmawati, Jakarta Selatan. 

1.2  Rumusan Masalah
1. Dimana daerah rawan macet di sekitar jalan Bango sampai Fatmawati?
2. Bagaimana kondisi pembangunan jalan layang Antasari-Depok yang menimbulkan kemacetan disekitar jalan tersebut?
3. Apa tindakan yang dapat dilakukan untuk mengatasi daerah macet yang terjadi disepanjang jalan Bango sampai Fatmawati?

1.3  Tujuan Penulisan
1. Mengetahui daerah rawan macet yang ada di sekitar jalan Bango sampai Fatmawati.
2. Mengetahui kondisi pembangunan jalan layang yang sedang dikerjakan.
3. Mengetahui tindakan yang sudah dilakukan dan yang perlu dilakukan pemerintah untuk mengatasi daerah rawan macet yang sering terjadi akibat pembangunan tersebut.

1.4  Manfaat Penulisan
1.4.1  Manfaat bagi mahasiswa penulis
1.  Sebagai media dalam pendalaman wawasan dan pengalaman mengenai identifikasi jalan suatu wilayah.
2.  Melatih kemandirian, kerja keras, dan kemampuan bekerja secara maksimal.
1.4.2 Manfaat Bagi Mahasiswa Pembaca dan Masyarakat  
            1. Sebagai gambaran tentang kondisi pembangunan jalan layang yang berdiri
                dari Jalan Pangeran Antasari- sampai Depok.

1.5  Ruang Lingkup Penulisan
Ruang lingkup penulisan laporan ini yaitu hasil pengamatan lapangan tentang kondisi jalan daerah sekitar Bango sampai Fatmawati, serta hasil kajian teknis tentang jalan tersebut yang dilakukan oleh PU.

1.6  Sistematika Penulisan
Bab 1 Pendahuluan
Bab ini berisi tentang latar belakang, rumusan masalah, tujuan penulisan, manfaat penulisan, ruang lingkup penulisan, dan sistematika penulisan.
Bab 2 Kajian Pustaka
Bab ini berisi hal-hal yang menjadi acuan dalam penyusunan tugas akhir.
Bab 3 Metodologi Penulisan
Bab ini berisi tentang macam-macam metode penulisan dan metode data.
Bab 4 Pembahasan
Bab ini berisi tentang pokok bahasan permasalahan yang terjadi.
Bab 5 Penutup
Bab ini berisi kesimpulan dan saran yang di dapat.

Selasa, 11 Juli 2017

Multi-Stage Dynamic Programming (Riset Operasi)

A. Pengertian

        1. Program Dinamis
              Metode pemecahan masalah dengan cara menguraikan
              solusi menjadi sekumpulan langkah (step) atau tahapan (stage)
              sedemikian sehingga solusi dari persoalan dapat dipandang dari
              serangkaian keputusan yang saling berkaitan. Biasanya masalah RO
              diselesaikan secara tunggal dan sekaligus, intinya memecah
              (mendekomposisi) problem menjadi subproblem yang lebih kecil dan
              kemudian menggabungkan (mengkomposisi) kembali sub-problem
              tersebut untuk mendapatkan jawaban yang di inginkan.

              Pada umumnya permasalahan riset operasi diselesaikan dengan
              serangan tunggal artinya seluruh atau semua persoalan diselesaikan
              dengan sekali pukul. Namun sering terdapat masalah yang hanya dapat
              diselesaikan dengan memecahkan menjadi bagian-bagian kecil yang
              kemudian menggabungkan kembali untuk mendapatkan jawaban yang di
              inginkan. Kegunaannya melibatkan pengambilan keputusan yang melewati
              waktu. Namun, pada situasi lain dimana waktu bukan sebagai faktor.
              Dikenalkan oleh Ricard Bellman, Dynamic programming lebih luwes
              dibanding kebanyakan model dan metode matematik dalam riset operasi.
              Dynamic programming digunakan untuk menyelesaikan masalah seperti:
              alokasi, muatan, (knapsack), capital budgeting, pengawasan persediaan dll.


        2. Ciri-Ciri Dynamic Programming 
               Beberapa Ciri program dinamis yaitu :
              - Keputusan suatu masalah ditandai optimisasi pada tahap berikutnya.
              - Masalah yang akan diselesaikan harus dipisah menjadi n subproblem.
              - Berhubungan dengan problem dimana pilihan dibuat bertahap.
              - Seluruh kemungkinan dicerminkan oleh keadaan
              - Setiap keputusan pada tahap-tahap mempunyai fungsi return yang akan
                mengevaluasi pilihan yang dibuat pada tujuan keseluruhannya (max/min).
              - Tahap proses keputusan dihubungkan dengan tahap yang berdekatan
                melalui fungsi transisi.


        3. Penerapan Program Dinamis
              Masalah dynamic programming tak ada formulasi matematis yang
              baku. Pada umunya, persamaan rekrusif melibatkan dua jenis perhitungan,
              sesuai dengan sistemnya kontinu atau diskrit. Dalam kasus, keputusan
              optimum pada setiap saat diperoleh dengan menggunakan metode
              optimasi klasik biasa. Dalam kasus kedua, digunakan perhitungan tabel.
              Banyaknya baris dalam setiap tabel sama dengan banyaknya state, banyak
              kolom sama dengan banyaknya alternative (keputusan yang mungkin).


B. Masalah Muatan (Cargo – Leading)
       1. Pengertian
              Penentuan banyaknya barang yang disediakan untuk tempat. Penentuan
              banyaknya uang (biaya) yang disediakan untuk suatu keperluan contoh:
              pemerintah memberi dana keseuatu desa untuk membangun fasilitas desa
              Contoh :
              - Metode Alokasi Biaya Overhead Pabrik (BOP)
                Pembebanan Biaya Overhead Pabrik Clean Cost Concepts adalah cara
                mengalokasikan BOP, dimana BOP bagian Jasa secara langsung
                dialokasikan ke bagian produksi sesuai proporsi pemakaian jasanya.

             - Metode alokasi langsung (direct alocation method)
               Dalam metode ini, BOP departemen jasa dialokasikan ke tiap-tiap
               departemen produksi yang menikmatinya. Metode alokasi langsung
               digunakan apabila jasa yang dihasilkan oleh departemen jasa hanya
               dinikmati/dimanfaatkan oleh departemen produksi, dan tidak ada
               departemen jasa lain yang memakai jasa tersebut (Departemen Jasa
               tidak memakai jasanya). Muatan kapal (cargo) merupakan objek dari
               pengangkutan dalam sistem transportasi laut, dengan mengangkut muatan
               sebuah perusahaan pelayaran niaga dapat memperoleh pendapatan 
               bentuk uang tambang (freight) yang menentukankelangsungan
               hidup perusahaan dan membiayai kegiatan dipelabuhan.


        2. Pengelompokan Cargo

               - Pengelompokan muatan berdasarkan jenis pengapalan adalah :
                 a) Muatan Sejenis (Homogenous Cargo)
                     Muatan yang dikapalkan secara bersamaan dalam suatu kompartemen
                     atau palka dan tidak dicampur dengan muatan lain tanpa adanya
                     penyekat muatan & dimuat secara curah/dengan kemasan tertentu.

                b) Muatan campuran (Heterogenous Cargo)
                     Terdiri dari berbagai jenis dan sebagian besar menggunakan kemasan
                     atau dalam bentuk satuan unit (bag, pallet, drum) disebut juga dengan
                     muatan general cargo.


              - Pengelompokan muatan berdasarkan jenis kemasannya
                a) Muatan unitized
                    Muatan dalam unit-unit dan terdiri dari beberapa jenis muatan dan
                    digabung dengan menggunakan pallet, bag, karton, karung atau
                    pembungkus lainnya sehingga dapat disusun dengan menggunakan
                    pengikat.

               b) Muatan curah (bulk cargo)
                   Muatan yang diangkut melalui laut tidak dikemas yang dikapalkan dalam
                   jumlah besar. Muatan curah dibagi menjadi:
                   1) Muatan Curah Kering
                       Muatan curah padat dalam bentuk biji-bijian, serbuk, bubuk, butiran
                       dan sebagainya yang dalam pembuatan/pembongkaran dilakukan
                       dengan mencurahkan muatan ke dalam palka dengan menggunakan
                       alat-alat khusus. Contoh muatan curah kering antara lain biji gandum,
                       kedelai, jagung, pasir, semen, klinker, soda dan sebagainya.

                   2) Muatan Curah Cair (liquid bulk cargo)
                       Muatan curah yang berbentuk cairan yang diangkut dengan
                       menggunakan kapal-kapal khusus yang disebut kapal tanker. Contoh
                       muatan curah cair ini adalah bahan bakar, crude palm oil (CPO),
                       produk kimia cair dan sebagainya.

                  3) Muatan curah gas
                      Muatan curah dalam bentuk gas yang dimampatkan, contohnya
                      gas alam (LPG).

                 4) Muatan Peti Kemas
                     Muatan berupa wadah yang dari baja, besi, aluminium yang
                     digunakan untuk menyimpan atau menghimpun barang.

               - Pengelompokan muatan berdasarkan sifat muatan :
                 a) Muatan Sensitif.
                 b) Muatan Menggangu.
                 c) Muatan Berbahaya.
                 d) Muatan Berharga.
                 e) Muatan Rahasia.
                 f) Muatan Dingin.
                 g) Muatan Hewan/ Ternak.


        3. Hal yang Harus Diperhatikan pada Muatan
       
              - Suatu pelayanan angkutan muatan dapat dikatakan baik, jika :
                a) Barang yang diangkut tiba tepat pada waktunya,
                b) Muatan yang diangkut tidak rusak atau hilang,
                c) Tarif uang tambang (freight) sesuai dengan pasar sehingga harga
                    jual barang masih menghasilkan keuntungan.
                d) Terjalin hubungan yang baik dengan para pengangkut
                e)  Klaim kerusakan atau kehilangan cepat dibayar.

             - Agar kapal-kapal dapat beroperasi se-efisien mungkin, dalam
               merencanakan pengangkutan muatan, perusahaan pelayaran harus
               terlebih dahulu melihat :
               a)  Jenis muatan yang akan diangkut,
               b) Jumlah pelabuhan yang akan disinggahi dan fasiitas untuk menerima
                   atau membongkar muatan.
               c) Jenis kapal, bentuk ruang muatan, serta rintangan yang mungkin akan
                   ditemui.
               d) Opsi muatan yang mungkin didapat.
               e)  Jadwal pelayaran kapal-kapalnya agar tidak berlayar bersamaan.

             - Perusahaan pelayaran harus memperhatikan kendala dalam hal :
               a)  kerusakan kapal
               b) keselamatan ABK dan orang lain
               c)  kerusakan muatan.
               d) Penggunaan ruang muat kapal secara maksimum
               e)  Sistematika dan kecepatan bongkar muat


Daftar Pustaka :
http://gerbangdunia96.blogspot.co.id/2017/07/multi-stage-dynamic-programming.html

Rabu, 31 Mei 2017

Metode Jaringan (Riset Operasi)


A. Pengertian

        Jaringan lahir karena berbagai keperluan seperti: transportasi, listrik,
        komunikasi, perencanaan proyek, aliran air, pembuatan jalan, dll.
        Saat ini jaringan sangat penting, sebab dengan jaringan maka masalah yang
        besar dan rumit dapat disederhanakan. Ada beberapa jaringan yang dapat
        diselesaikan dengan permasalahan program linear. Pada kajian di sini akan
        dibahas tiga masalah jaringan, yaitu: permasalahan lintasan terpendek,
        masalah diagram pohon terpendek, masalah aliran maksimum.
        Model jaringan dapat menyelesaikan persoalan transportasi atau yang
        digunakan dalam riset operasi beserta contoh penerapannya.

        Dalam menggambarkan suatu jaringan kerja digunakan 3 simbol, yaitut:
        1. Anak Panah (arrow)
            Menyatakan sebuah kegiatan atau aktivitas. Kegiatan di sini didefinisikan
            sebagai hal yang memerlukan jangka waktu tertentu dalam pemakaian
            sejumlah sumber daya (sumber tenaga, peralatan, material, biaya)
        2. Lingkaran kecil (node)
            Menyatakan sebuah kejadian atau peristiwa atau event. Kejadian
            didefinisikan sebagai ujung atau pertemuan dari satu/beberapa kegiatan.
        3. Anak panah terputus-putus (dummy)
            Menyatakan kegiatan semu atau dummy . Dummy tidak mempunyai jangka
            waktu tertentu, karena tidak memakai sejumlah sumber daya.


B. Model Jaringan

        Model jaringan terbagi menjadi 3, yaitu :
        1. Model Rute Terpendek (Shortest Route)
            Model Rute Terpendek adalah salah satu model jaringan yang dapat
            digunakan untuk menentukan jarak terpendek dari berbagai alternative
            rute yang tersedia. Dalam hal ini, istilah rute tidak harus selalu dikaitkan
            dengan jarak. Kita bisa saja mengganti jarak, misalnya dengan biaya/waktu.
        2. Model Rentang Pohon Minimum (Minimal Spanning Tree)
            Pohon rentang minimum (minimal spanning tre) adalah teknik mencari
            jalan penghubung yang dapat menghubungkan semua titik dalam jaringan
            secara bersamaan sampai diperoleh jarak minimum. Masalah pohon rentang
            minimum serupa dengan masalah rute terpendek (shortest route), kecuali
            bahwa tujuannya adalah untuk menghubungkan seluruh simpul dalam
            jaringan sehingga total panjang cabang tersebut diminimisasi. Jaringan yang
            dihasilkan merentangkan (menghubungkan) semua titik dalam jaringan
            tersebut pada total jarak (panjang) minimum.
        3. Model Aliran Maksimum (Maximal Flow)
            Model Aliran Maksimum (Maximal Flow) adalah sebuah model yang dapat
            digunakan untuk mengetahui nilai maksimum seluruh arus di dalam sebuah
            sistem jaringan. Jaringan listrik, pipa saluran dan jalur lalu lintas dalam
            sebuah sistem jaringan yang tertutup adalah contoh – contohnya. Kapasitas
            pada setiap jaringan hubungan akan membatasi jumlah arus atau aliran yang
            melewatinya. Contoh, sebuah kabel listrik dengan kapasitas 10 ampere
            akan segera terbakar apabila kita memaksa kabel itu dilewati oleh arus 50
            ampere pada tingkat tegangan yang sama. Contoh lain, lalu lintas sebuah
            arus jalan searah akan macet apabila kemampuan untuk menampung jumlah
            kendaraan terlampaui.
            Situasi yang dijelaskan oleh dua contoh diatas merupakan pusat perhatian
            model aliran maksimum yang bertujuan untuk memaksimumkan jumlah
            arus yang melewati jaringan hubungan dalam sebuah sistim jaringan. Hal ini
            tentunya sangat umum terjadi pada bidang – bidang transportasi,
            produksi/operasi, komunikasi dan distribusi.


C. Contoh Soal & Penjabaran


Daftar Pustaka :
https://veriyenpaone.blogspot.co.id/2012/11/makalah-model-jaringan.html
http://gerbangdunia96.blogspot.co.id/2017/05/metode-jaringan-riset-operasi.html

Minggu, 23 April 2017

Struktur Dasar Proses Antrian (Riset Operasi)


A. Pengertian

        Antrian adalah suatu kejadian yang biasa dalam kehidupan sehari–hari. 
        Menunggu di depan loket untuk mendapatkan tiket kereta api atau tiket 
        bioskop, pada pintu jalan tol, pada bank, pada kasir supermarket, dan 
        situasi–situasi yang lain merupakan kejadian yang sering ditemui.
        Untuk mempertahankan pelanggan, sebuah organisasi selalu berusaha 
        untuk memberikan pelayanan yang terbaik. Pelayanan yang terbaik tersebut 
        diantaranya adalah memberikan pelayanan yang cepat sehingga pelanggan
        tidak dibiarkan menunggu (mengantri) terlalu lama. Namun demikian,
        dampak pemberian layanan yang cepat ini akan menimbulkan biaya bagi 
        organisasi, karena harus menambah fasilitas layanan. Oleh karena itu, layanan
        yang cepat akan sangat membantu untuk mempertahankan pelanggan, yang 
        dalam jangka panjang tentu saja akan meningkatkan keuntungan perusahaan.

        Antrian timbul disebabkan oleh kebutuhan akan layanan melebihi
        kemampuan (kapasitas) pelayanan atau fasilitas layanan, sehingga pengguna 
        fasilitas yang tiba tidak bisa segera mendapat layanan disebabkan kesibukan
        layanan. Pada banyak hal, tambahan fasilitas pelayanan dapat diberikan untuk 
        mengurangi antrian atau untuk mencegah timbulnya antrian. Akan tetapi biaya 
        karena memberikan pelayanan tambahan, akan menimbulkan pengurangan.

        Komponen dasar proses antrian adalah :
        1. Kedatangan
            Setiap masalah antrian melibatkan kedatangan, misalnya orang, mobil,
            panggilan telepon untuk dilayani, dan lain – lain. Unsur ini sering dinamakan
            proses input. Proses input meliputi sumber kedatangan atau biasa dinamakan 
            calling population, dan cara terjadinya kedatangan yang umumnya merupakan 
            variabel acak. Menurut Levin, dkk (2002), variabel acak adalah suatu variabel 
            yang nilainya bisa berapa saja sebagai hasil dai percobaan acak. Variabel
            acak dapat berupa diskrit atau kontinu. Bila variabel acak hanya dimungkinkan 
            memiliki beberapa nilai saja, maka ia merupakan variabel acak diskrit. 
            Sebaliknya bila nilainya dimungkinkan bervariasi pada rentang tertentu, ia
            dikenal sebagai variabel acak kontinu.

        2. Pelayan
            Pelayan atau mekanisme pelayanan dapat terdiri dari satu atau lebih pelayan, 
            atau satu atau lebih fasilitas pelayanan. Tiap – tiap fasilitas pelayanan kadang
            disebut sebagai saluran (channel) (Schroeder, 1997). Contohnya, jalan tol 
            dapat memiliki beberapa pintu tol. Mekanisme pelayanan dapat hanya terdiri 
            satu pelayan dalam satu fasilitas pelayanan yang ditemui pada loket seperti 
            penjualan tiket di gedung bioskop.

        3. Antri
            Inti dari analisa antrian adalah antri itu sendiri. Timbulnya antrian terutama 
            tergantung dari sifat kedatangan dan proses pelayanan. Jika tak ada antrian
            berarti terdapat pelayan yang menganggur atau kelebihan fasilitas pelayanan 
            (Mulyono, 1991).

        Penentu antrian lain yang penting adalah disiplin antri. Disiplin antri adalah
        aturan keputusan yang menjelaskan cara melayani pengantri. Menurut Siagian 
        (1987), ada 5 bentuk disiplin pelayanan yang biasa digunakan, yaitu :
        1. First Come First Served (FCFS) atau First In First Out (FIFO) 
            Maksudnya adalah lebih dulu datang (sampai), lebih dulu dilayani (keluar). 
            Misalnya, antrian pada loket pembelian tiket bioskop.

        2. Last Come First Served (LCFS) atau Last In Firs tOut (LIFO) 
            Artinya, yang tiba terakhir yang lebih dulu keluar. Misalnya, sistem antrian 
            dalam elevator untuk lantai yang sama.

        3. Service In Random Order (SIRO) 
            Jadi semua panggilan didasarkan pada peluang secara random, tidak soal 
            siapa yang lebih dulu tiba.

        4. Priority Service (PS) artinya, 
            Prioritas pelayanan diberikan kepada pelanggan yang mempunyai prioritas
            lebih tinggi dibandingkan dengan pelanggan yang mempunyai prioritas lebih
            rendah, meskipun yang terakhir ini kemungkinan sudah lebih dahulu tiba dalam 
            garis tunggu. Kejadian seperti ini kemungkinan disebabkan oleh beberapa 
            hal, misalnya seseorang yang dalam keadaan penyakit lebih berat dibanding  
            dengan orang lain dalam suatu tempat praktek dokter.


B. Struktur Antrian
       
        Pada pengelompokkan model – model antrian yang berbeda – beda akan 
        digunakan suatu notasi yang disebut dengan Notasi Kendall. Notasi ini
        sering dipergunakan karena beberapa alas an. Diantaranya, karena notasi 
        tersebut merupakan alat yang efisien untuk mengidentifikasi tidak hanya model
        – model antrian, tetapi juga asumsi – asumsi yang harus dipenuhi 
        (Subagyo, 2000).
        Ada 4 model struktur antrian dasar yang terjadi pada seluruh sistem antrian :
        1. Single Channel – Single Phase
        2. Single Channel – Multi Phase
        3. Multi Channel – Single Phase
        4. Multi Channel – Multi Phase

        Tapi Saya hanya akan menjabarkan tentang single Channel. Single Channel 
        berarti hanya ada satu jalur yang memasuki sistem pelayanan atau satu fasilitas
        pelayanan. Penjabaran :
        1. Single Phase
            Berarti hanya ada satu pelayanan. dalam hal ini antrian terjadi dala satu tempat 
            saja dengan pelayanan fasilitas yang disediakan juga hanya satu saja. 

        2. Multi Phase 
            Menunjukkan ada dua atau lebih pelayanan yang dilaksanakan secara 
            berurutan (dalam phase-phase). 


Pemodelan Dalam Sistem Antrian


        Penjelasan :
        1. Tingkat intenstas (kegunaan) pelayanan atau p
        2. Jumlah rata-rata kendaraan yang diharapkan dalam sistem
        3. Jumlah kendaraan yang diharapkan menunggu dalam antrian
        4. Waktu yang diharapkan oleh setiap kendaraan selama dalam sistem
            (menunggu pelayanan)
        5. Waktu yang diharapkan oleh setiap kendaraan untuk menunggu dalam antrian


C. Contoh Dalam Kehidupan Sehari-hari

        1. Contoh model antrian single channel single phase
            - Pembelian ticket pada salah satu loket penjualan ticket theater
            - Mengantri drive thru restoran
            - Pembayaran barang di pasar swalayan kecil

        2. Contoh untuk model struktur single channel multi phase
           - Lini produksi massal
           - Pencucian mobil
           - Membuat ktp
           - Pelayanan potong rambut
           - Laundry 


Daftar Pustaka :
http://armandjexo.blogspot.co.id/2012/04/teori-antrian.html
https://diseuhahdalada.wordpress.com/2012/08/10/teori-antrian/
http://blog-arul.blogspot.co.id/2013/07/pemodelan-dalam-sistem-antrian.html